משכנתא בעתלית: בית פרטי, לא עוד דירה
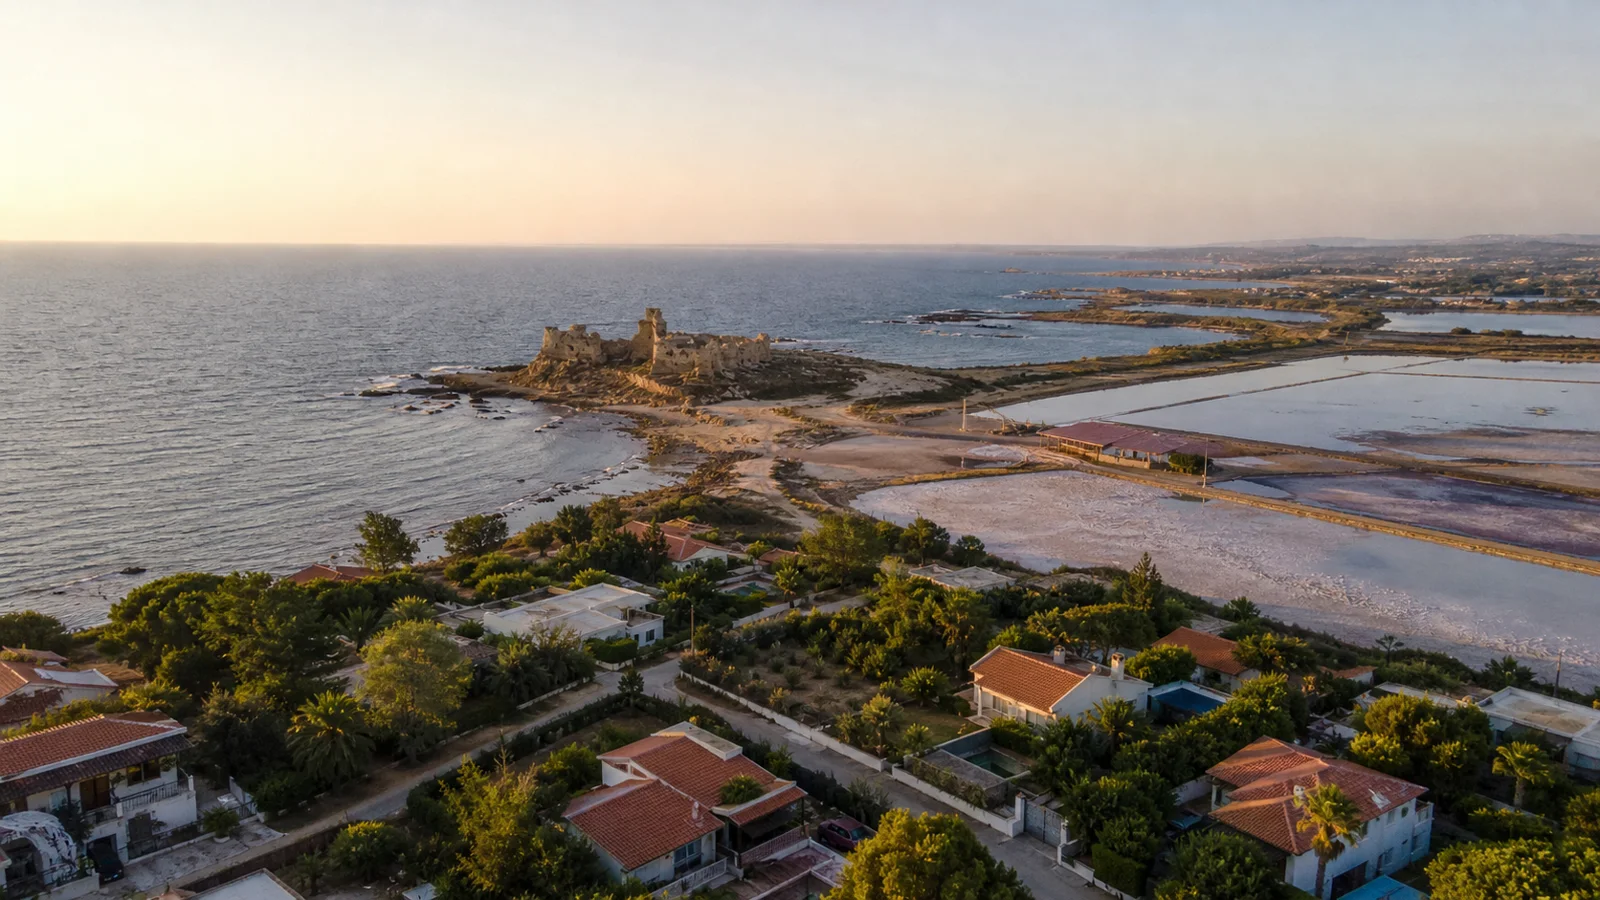
עתלית היא לא עיר של בנייני מגורים. רוב הנכסים כאן הם בתים צמודי קרקע, בתים דו משפחתיים, מגרשים לבנייה והרחבות של בתים קיימים. זה מה שמושך לכאן משפחות - שקט, חצר, ים קרוב, ועדיין רבע שעה מחיפה ומהמשרד שלנו בטירת הכרמל.
אבל משכנתא לבית פרטי שונה מאוד ממשכנתא לדירה בבניין. השמאות מורכבת יותר, הרישום לפעמים לא מסודר, ויש לא מעט נכסים שעברו תוספות בנייה במהלך השנים. מי שניגש לבנק בלי הכנה עלול לקבל שמאות נמוכה ממה שציפה, או לגלות שהבנק מבקש מסמכים שאין לו.
בעמוד הזה ריכזנו את מה שחשוב לדעת על משכנתא בעתלית - קנייה של בית קיים, בנייה עצמית, הרחבה ומימון מגרש - ואיך אנחנו מלווים כל אחד מהמסלולים.
רישום הנכס - הדבר הראשון שבודקים
בעתלית, כמו ביישובים רבים במועצה האזורית חוף הכרמל, חלק מהקרקעות הן בחכירה מרשות מקרקעי ישראל. זה לא בעיה בפני עצמו, אבל זה אומר שצריך לבדוק את מצב הזכויות, את הסכם החכירה ואת ההיתרים לפני שמגישים לבנק.
חריגות בנייה הן עוד נושא נפוץ. בית שהורחב בלי היתר, מחסן שהפך לחדר או קומה שנוספה - כל אלה יכולים להשפיע על השמאות, כי השמאי מעריך רק את מה שרשום ומותר. כשמזהים את זה מראש, אפשר לנהל משא ומתן על המחיר או לבדוק אפשרות להסדיר את החריגה.
- נסח טאבו או אישור זכויות מרשות מקרקעי ישראל
- היתרי בנייה ותיק הבניין בוועדה המקומית
- בדיקת התאמה בין המצב בשטח למה שרשום
- הערות אזהרה, שעבודים ועיקולים
בנייה עצמית בעתלית: מימון שמשתחרר לפי שלבים
בנייה עצמית היא אחד התחומים שאנחנו מתמחים בהם. כאן הבנק לא נותן את כל הכסף בבת אחת. המשכנתא משתחררת בשלבים, לפי התקדמות הבנייה, ובכל שלב שמאי מגיע ומאשר שהעבודה בוצעה.
האתגר הוא לסנכרן בין שלושה צדדים: הקבלן שרוצה לקבל תשלום בזמן, השמאי שצריך לאשר כל שלב, והבנק שמשחרר את הכסף. כשהתיאום לא טוב, הבנייה נעצרת, הקבלן מחכה והעלויות עולות.
אנחנו בונים עם הלקוחות תוכנית מימון מלאה לפני שמתחילים לבנות: כמה כסף צריך בכל שלב, כמה מגיע מהון עצמי וכמה מהמשכנתא, ומה קורה אם יש חריגה בתקציב. במהלך הבנייה אנחנו מלווים את השחרורים מול הבנק, כך שהכסף מגיע כשצריך.
הרחבה, תוספת יחידה ושיפוץ
הרבה בעלי בתים בעתלית רוצים להרחיב - להוסיף קומה, לבנות יחידת דיור להשכרה או לעשות שיפוץ גדול. לשם כך אפשר לקחת משכנתא על הנכס הקיים, בדרך כלל במסלול של משכנתא לכל מטרה או משכנתא לשיפוץ.
כשהבית כבר משועבד למשכנתא קיימת, צריך לבדוק אם להגדיל אותה, לקחת משכנתא נוספת או למחזר הכול יחד. לכל אפשרות יש עלויות אחרות. ובמקרה של יחידה להשכרה, צריך לבדוק שההיתר מאפשר אותה, אחרת הבנק לא יכיר בהכנסה העתידית.
כמה הון עצמי צריך לבית בעתלית
הכללים של בנק ישראל זהים בכל הארץ: דירה ראשונה - עד 75% מימון, משפרי דיור - עד 70%, נכס להשקעה - עד 50%. ההבדל בעתלית הוא שהמחירים של בתים צמודי קרקע גבוהים יותר, ולכן ההון העצמי הנדרש גדול יותר בשקלים.
אין לנו כרגע מחיר חציוני רשמי לעתלית ממאגר רשות המסים, ולכן אנחנו לא מציגים מספר בעמוד הזה. במקום לנחש, בפגישה נבנה את החישוב לפי הנכס הספציפי שאתם בודקים. בינתיים אפשר לבדוק כמה משכנתא אתם יכולים לקבל במחשבון שלנו.
מי קונה בעתלית ואיך אנחנו עוזרים לכל אחד
משפחות מחיפה ומהקריות שרוצות לעבור לבית עם חצר: כאן האתגר הוא בדרך כלל מכירת הדירה הקיימת ותזמון המעבר. נבנה הלוואת גישור או תמהיל שמאפשר לסגור את העסקה בלי לחץ.
זוגות צעירים שבונים על מגרש של המשפחה: מימון לבנייה על קרקע שרשומה על שם ההורים דורש מסמכים מיוחדים והסכמות. נכין את כל מה שהבנק ירצה לראות.
עצמאים ובעלי עסקים: הרבה תושבי עתלית עובדים כעצמאים. נדע איך להציג את ההכנסה כך שהבנק יכיר בה במלואה.
ליווי מקרוב, דקות מהמשרד
המשרד שלנו בטירת הכרמל קרוב מאוד לעתלית. אפשר להיפגש פנים אל פנים, להביא את התוכניות של הבית ולעבור עליהן יחד, או לעשות את כל התהליך בזום. מלווה אתכם דימה פוסטובוי, מייסד ייחוד משכנתאות, עם יותר מתשע שנות ניסיון, יחד עם צוות היועצים.
אנחנו לא עובדים בשביל בנק מסוים. אנחנו מגישים את התיק לכמה גופים מממנים, משווים את ההצעות לפי העלות הכוללת ומסבירים לכם את ההבדלים בשפה פשוטה. ההחלטה תמיד שלכם.
עתלית מול קיסריה וזכרון יעקב
משפחות שמחפשות בית פרטי בחוף הכרמל בודקות לעיתים קרובות גם את קיסריה וזכרון יעקב. מבחינת המשכנתא, הכללים זהים, אבל סוגי הנכסים שונים: בקיסריה יותר וילות ומגרשים גדולים, בזכרון יעקב שילוב של בתים ודירות בבנייה רוויה, ובעתלית בעיקר בתים צמודי קרקע במחירים שנחשבים בדרך כלל נגישים יותר.
ההחלטה בין היישובים היא קודם כל החלטה של אורח חיים. אבל ההחלטה כמה להשקיע בבית היא החלטה פיננסית, ושם אנחנו נכנסים: נבנה תמונה של כמה הון עצמי יש לכם, כמה משכנתא אפשר לקבל ומה ההחזר החודשי שמתאים להכנסה, כך שתוכלו להשוות בין האפשרויות על בסיס מספרים.
המסמכים שצריך להכין לבית פרטי
בבית צמוד קרקע הבנק מבקש יותר מסמכים מאשר בדירה בבניין. כדאי להתחיל לאסוף אותם מוקדם:
- תעודות זהות עם ספח, תלושי שכר או דוחות שנתיים לעצמאים
- דפי חשבון של שלושה חודשים אחרונים
- נסח טאבו או אישור זכויות מרשות מקרקעי ישראל
- היתר בנייה ותוכניות מאושרות של הבית
- בבנייה עצמית - היתר, תוכניות, הסכם עם קבלן ואומדן עלויות
- אישור על ההון העצמי וממקורותיו
ביטוח מבנה לבית פרטי
בבית צמוד קרקע ביטוח המבנה חשוב במיוחד, כי אין ועד בית או ביטוח משותף שמכסה חלק מהנזקים. הבנק ידרוש ביטוח מבנה כתנאי למשכנתא, אבל אין חובה לקנות אותו דרך הבנק. לעיתים קרובות אפשר לקבל כיסוי טוב יותר במחיר נמוך יותר בחברת ביטוח אחרת. אנחנו עוזרים להשוות ולבחור, כך שהבית מבוטח נכון ולא משלמים יותר מדי.
בבנייה עצמית יש גם ביטוח עבודות קבלניות שצריך לבדוק בזמן הבנייה. זה פרט שקל לשכוח, ושווה לסגור מראש.
בית ליד הים חשוף גם לרטיבות, למלח ולרוחות חזקות בחורף. כשבוחרים פוליסה, כדאי לוודא שהיא מכסה נזקי מים וסערות, ושסכום הביטוח מתאים לעלות הבנייה מחדש של הבית ולא רק למחיר שבו קניתם אותו. סכום ביטוח נמוך מדי חוסך מעט בפרמיה, אבל עלול להשאיר אתכם בלי כיסוי מלא ביום שבאמת צריך אותו. ואם הוספתם חדר, קומה או יחידה במהלך השנים, חשוב לעדכן את חברת הביטוח כדי שגם התוספת תהיה מכוסה.
מימון לרכישת מגרש
מי שקונה מגרש בעתלית כדי לבנות עליו בהמשך צריך לדעת שמשכנתא על מגרש ריק שונה ממשכנתא על בית. חלק מהגופים המממנים נותנים אחוז מימון נמוך יותר על קרקע, ויש כאלה שדורשים תוכנית בנייה או היתר כדי לאשר. לכן כדאי לבנות את המימון לרכישת המגרש ולבנייה כתוכנית אחת, ולא כשני שלבים נפרדים.
כשהתוכנית אחת, אפשר לתכנן את ההון העצמי נכון, לדעת מראש כמה המשכנתא תגיע בכל שלב, ולהימנע ממצב שבו קניתם מגרש אבל אין לכם מימון לבנות עליו.
איזה תמהיל מתאים לכם - פריים, קבועה או משתנה
מסלול הפריים צמוד לריבית בנק ישראל. כשהריבית במשק יורדת, ההחזר יורד, וכשהיא עולה - ההחזר עולה. היתרון הגדול שלו הוא גמישות: אפשר לפרוע אותו מוקדם בלי עמלה משמעותית. החיסרון הוא חוסר הוודאות. את ריבית הפריים העדכנית ומועד ההחלטה הבא של בנק ישראל אפשר לראות בעמוד ריבית פריים היום באתר.
מסלול קבוע לא צמוד נותן שקט: ההחזר החודשי ידוע מראש לכל התקופה. המחיר הוא ריבית התחלתית גבוהה יותר ועמלת פירעון מוקדם שעלולה להיות משמעותית אם הריבית במשק יורדת. מסלול קבוע צמוד למדד מתחיל בריבית נמוכה יותר, אבל הקרן גדלה עם האינפלציה, ובתקופות של אינפלציה גבוהה זה מורגש.
מסלולים משתנים כל חמש שנים הם פשרה בין השניים: ריבית ידועה לתקופה, ואז נקודת יציאה שבה אפשר למחזר בלי עמלה. אין תמהיל אחד נכון לכולם. מי שההכנסה שלו יציבה ומתכנן להישאר בנכס הרבה שנים יבחר אחרת ממי שמתכנן למכור בעוד כמה שנים או מצפה לגידול בהכנסה. זה בדיוק מה שאנחנו בונים איתכם בפגישה.
משכנתא הפוכה לבעלי בתים ותיקים בעתלית
הרבה בעלי בתים בעתלית גרים בבית שלהם עשרות שנים. לבעלי בית מגיל 60 ומעלה יש אפשרות של משכנתא הפוכה - הלוואה על בסיס הבית בלי החזר חודשי, שנפרעת בדרך כלל ממכירת הנכס בעתיד. אפשר להשתמש בה כדי לעזור לילדים לקנות דירה, לממן שיפוץ או לשפר את איכות החיים.
החיסרון הוא שהריבית מצטברת לאורך השנים, ולכן החלק שיישאר בירושה קטן יותר. כדאי להחליט על כך יחד עם המשפחה ואחרי ייעוץ מסודר, ולהשוות מול חלופות כמו משכנתא רגילה לכל מטרה.
בנייה עצמית בעתלית: קושרים בין חריגות תקציב, פיקוח ושחרור כסף
מי שמתכנן בית בבנייה עצמית בעתלית צריך להבחין בין מחיר עבודות הבנייה לבין התקציב הנדרש כדי להגיע לבית שניתן לאכלס. לצד השלד והגמרים מרכזים תכנון, יועצים, אגרות, חיבורי תשתיות, עבודות חוץ וכל הוצאה הרלוונטית למגרש המסוים. הצעה שאינה מפרטת מה כלול בה אינה בסיס מספיק לקביעת המשכנתא. מבקשים מאיש המקצוע שמרכז את הפרויקט לבדוק חוסרים וכפילויות בין הצעות, ומסמנים בנפרד עבודות שניתן לדחות בלי לפגוע בבטיחות, בתפקוד הבית או בדרישות לקבלת האישורים הנחוצים.
על בסיס התקציב בונים טבלת שלבים שמציגה לא רק כמה עולה כל עבודה אלא גם מתי צריך לשלם עליה. ייתכן שספק דורש מקדמה לפני שיש בשטח התקדמות שמאפשרת שחרור נוסף של כספי ההלוואה. את הפער הזה צריך לממן ממקור מאושר וזמין, ולא מהנחה שהבנק יקדים תשלום. מבררים מראש את אבני הדרך שהגוף המממן מכיר בהן, המסמכים הדרושים ומנגנון בדיקת ההתקדמות. במקביל מתאימים ככל האפשר את חוזי בעלי המקצוע לתזרים שניתן באמת לבצע לאורך הבנייה.
חשוב להפריד בין בדיקת שמאי מטעם המממן לבין פיקוח הנדסי מטעמכם. בדיקה לצורך שחרור כסף אינה מחליפה בדיקת איכות, התאמה לתוכניות או אישור חשבון הקבלן. מתאמים עם המפקח נקודות בדיקה לפני כיסוי עבודות שלא יהיה קל לבדוק לאחר מכן, בהתאם לתוכנית המקצועית של הפרויקט. שומרים תיעוד של התקדמות, חשבונות ושינויים מאושרים. כך אפשר לזהות מוקדם אם קצב התשלומים מקדים את העבודה בפועל, וגם להגיש לגורם המממן מידע מסודר בלי לעכב את כל שרשרת התשלומים.
לחריגה בתקציב קובעים מנגנון החלטה מראש: שום שינוי במפרט לא נכנס לביצוע בלי מחיר, השפעה על לוח הזמנים ומקור תשלום. רזרבה אינה תקציב לשדרוגים, ואין להניח שהשמאי יכיר בכל תוספת עלות כהשבחה באותו סכום. אם מתגלה חוסר משמעותי, עוצרים התחייבויות חדשות ובוחנים צמצום או דחייה של עבודות אפשריות יחד עם אנשי המקצוע. הארכת משך הבנייה מגדילה גם הוצאות מגורים ומימון, ולכן יש לעדכן את התקציב הכולל ולא להסתפק בעדכון החשבון של הקבלן בלבד.
אחרי המעבר לבית בעתלית: תחזוקה וביטוח כחלק מיכולת ההחזר
ברכישת בית פרטי בעתלית קל להשוות את ההחזר החודשי לשכר הדירה ששילמתם קודם ולפספס את ההבדל בהוצאות האחזקה. בונים תקציב לפי הבית עצמו: שטח הגינה והשקייתה, מערכות מיזוג וחימום, שערים, ניקוז, גג וכל מערכת שקיימת בנכס. מבקשים מהמוכר חשבונות ומידע על טיפולים קודמים, אך לא מניחים שהצריכה של המשפחה שלו תהיה זהה לשלכם. את עלויות התחזוקה התקופתיות פורסים בתקציב החודשי, גם כאשר בפועל משלמים לבעל המקצוע רק כשהטיפול מתבצע או כאשר מופיעה תקלה.
בבית שנמצא בקרבת הים כדאי שאיש המקצוע יתייחס בבדיקה למצב האיטום, המתכות והמערכות החיצוניות, לפי החשיפה של הנכס בפועל. אין צורך להניח שכל בית בעתלית סובל מאותה בעיה, ואין להחליף בדיקה בהבטחה שהשיפוץ האחרון פתר הכול. מבקשים להפריד בין טיפול תחזוקתי שוטף לבין ליקוי שדורש תיקון לפני הכניסה. עלות תיקון ידוע צריכה להיכלל בתקציב הרכישה ולא להישען על האפשרות שאולי חברת ביטוח תשלם עליה בעתיד, במיוחד כשמדובר בבלאי או בנזק שכבר קיים בנכס.
בהשוואת ביטוחים מסתכלים מעבר לאישור שהמממן מבקש. בודקים עם בעל רישיון מתאים מה כלול במבנה ומה מצריך התייחסות מפורשת, למשל מחסן, גדר, פרגולה או מערכות חוץ, ככל שקיימים. מבררים השתתפויות עצמיות, חריגים, אופן הטיפול בנזקי מים והאם נדרש כיסוי אחריות כלפי צד שלישי. ביטוח מבנה אינו ביטוח תכולה, ולא כל הוצאה שנלווית לתקלה מכוסה אוטומטית. חשוב שסכומי הביטוח ותיאור הנכס יתאימו למציאות, בלי להניח שהפוליסה של המוכר תואמת את הצרכים שלכם לאחר המעבר.
כאשר הבית כולל חלק מושכר, עבודה מהבית או תקופה שבה יעמוד ריק בזמן שיפוץ, מדווחים על השימוש המתוכנן ומקבלים הבהרה לגבי הכיסוי. במעבר מבנייה למגורים מתאמים את מועדי סיום הכיסוי לעבודות ותחילת ביטוח הבית, ולא מניחים שפוליסה אחת מכסה את כל השלבים. לצד הביטוח מחזיקים כרית לתיקונים ולהשתתפות עצמית, משום שגם אירוע מכוסה עלול לדרוש הוצאה מיידית. רק לאחר שמוסיפים את המרכיבים האלה למשכנתא אפשר להעריך אם הבית המבוקש בעתלית מתאים לתקציב המשפחה לאורך זמן.
מה קורה בפגישה הראשונה
בפגישה הראשונה, במשרד בטירת הכרמל או בזום, אנחנו מתחילים מהנכס: האם זה בית קיים, מגרש או בנייה עצמית, מה מצב הרישום והאם יש היתרים. בבית פרטי זה החלק החשוב ביותר, כי הוא קובע מה הבנק ייתן ובאילו תנאים.
אחרי זה נעבור על ההון העצמי וההכנסות ונעשה בדיקת זכאות ראשונית. תצאו מהפגישה עם הערכה של גובה המשכנתא, ההחזר החודשי בכמה תרחישים, רשימת מסמכים מדויקת ולוח זמנים. אם זיהינו בעיה ברישום או בהיתרים, נגיד לכם מה צריך לעשות כדי לפתור אותה לפני ההגשה.
המטרה היא שתבינו בדיוק איפה אתם עומדים ומה השלבים הבאים. אין התחייבות להמשיך איתנו אחרי הפגישה.
כדאי להביא לפגישה כל מה שיש לכם על הנכס: נסח טאבו או אישור זכויות, תוכניות הבית, היתרים קודמים וחוזה או טיוטת חוזה אם כבר יש. בבנייה עצמית כדאי להביא גם את הצעת המחיר של הקבלן ואת לוח הזמנים המשוער. ככל שנראה יותר כבר בפגישה הראשונה, כך נוכל לתת תשובה מדויקת יותר ולחסוך לכם סבב נוסף של בדיקות. ואם חסר משהו - זה בסדר גמור. נגיד לכם בדיוק איפה להשיג אותו ונשלים אותו יחד בהמשך התהליך, בלי לחץ ובלי לעכב את הבדיקה הראשונית.