יועץ משכנתאות בנוף הגליל: מתחילים בתקציב ולא במודעה
נוף הגליל, שנקראה בעבר נצרת עילית, רלוונטית לזוגות צעירים, למשפחות שמשפרות דיור ולרוכשים שבוחנים מעבר לאזור. יש בה דירות בבניינים ותיקים לצד פרויקטים חדשים, ולכן חיפוש דירה יכול להוביל לעסקאות שונות מאוד מבחינת לוח תשלומים, הוצאות ומסמכים. השאלה הראשונה אינה איזה מסלול משכנתא לבחור, אלא כמה כסף באמת עומד לרשותכם ומהו ההחזר שתוכלו לשלם לאורך זמן בלי להישען על הכנסה שעדיין אינה קיימת.
כשמחפשים דירה ראשונה קל להתמקד בסכום ההון העצמי ולהניח שכל היתר יגיע מהמימון. בפועל, האישור תלוי גם בהכנסה מוכרת, בהתחייבויות, בנכס ובשמאות. כסף שצריך לשלם בעוד חודש אינו זהה לחיסכון שיהיה נזיל בעוד שנה. גם עזרה משפחתית צריכה להיות ברורה ומתועדת. לפני שמתקדמים בודקים מה זמין, מה מותנה במכירה או בשחרור חיסכון, ואיזה סכום צריך להישאר בצד להוצאות החיים אחרי המעבר.
יועץ משכנתאות בנוף הגליל צריך לחבר בין התקציב לבין הנכס המסוים שאתם שוקלים לקנות. אין משכנתא אחת שמתאימה לכל תושבי העיר, ואין יתרון באישור גבוה אם התשלום החודשי לא מתאים למשפחה. אנחנו מתחילים בבדיקה מסודרת של הכנסות והוצאות, ממשיכים למסגרת מימון אפשרית ומבררים מה דורש בדיקה נוספת. אישור עקרוני מסייע להתקדם, אבל אינו אישור סופי לדירה ואינו מחליף עורך דין, שמאות או בדיקה הנדסית. את הזמן לבדיקות האלה צריך להביא בחשבון לפני שמתחייבים למועדי תשלום בחוזה, גם כאשר נדמה שמצאתם דירה שמתאימה בדיוק לתקציב ולמשפחה.
הר יונה והאזורים הוותיקים: לכל בניין בדיקה משלו
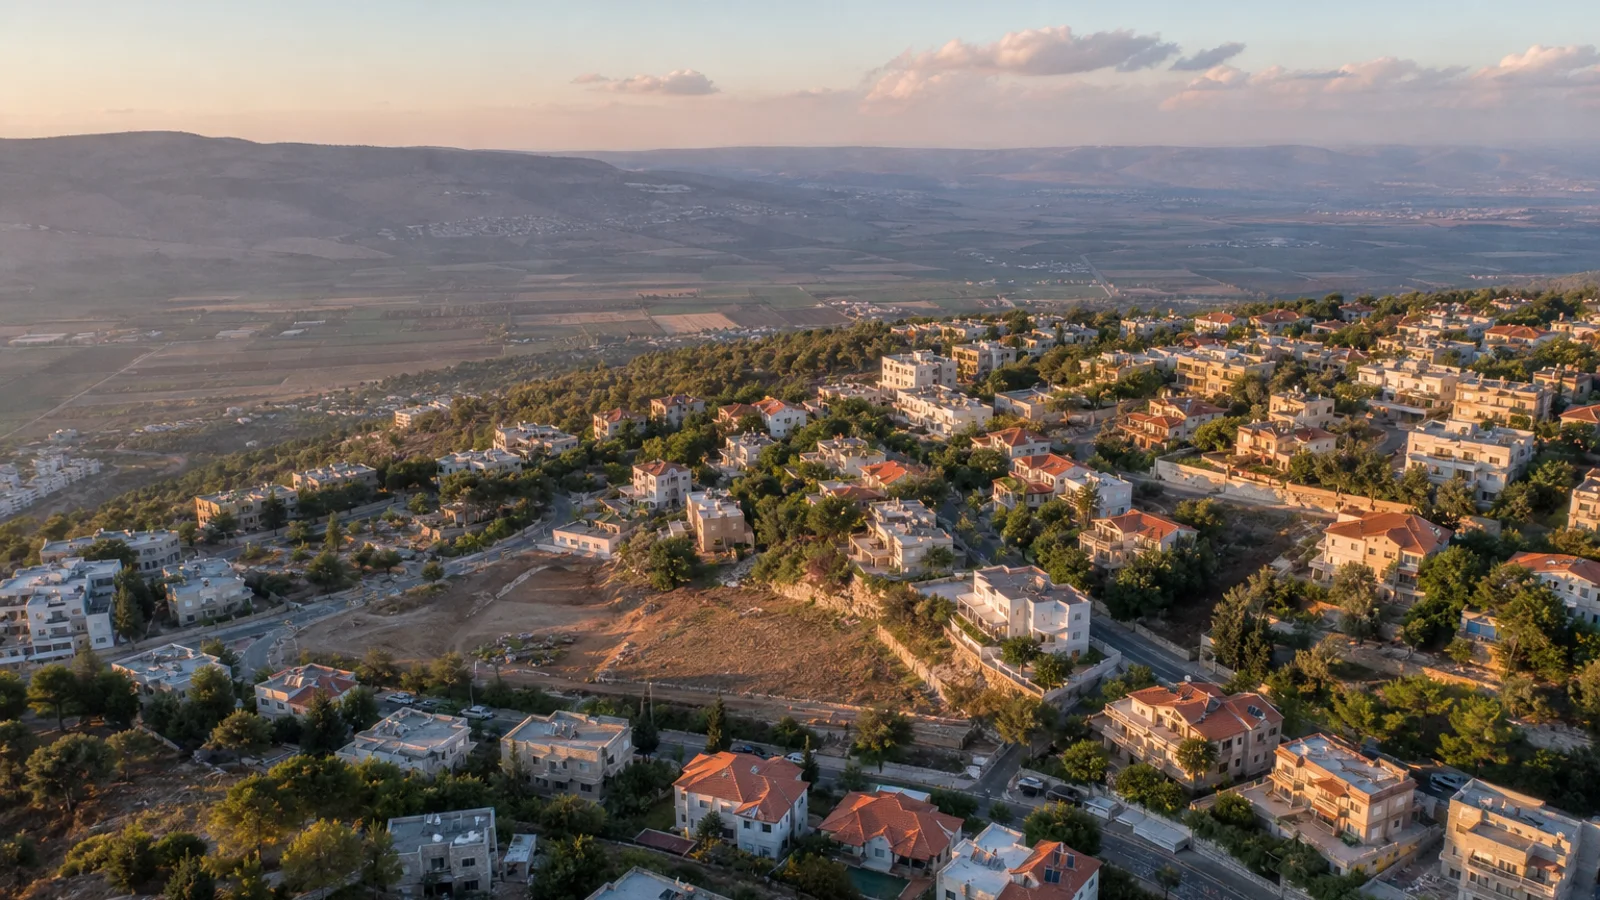
הר יונה היא אחת השכונות שכדאי להכיר כשבוחנים מגורים בנוף הגליל, אבל שם השכונה אינו מספיק כדי להחליט על תקציב או על אפשרות מימון. צריך לבדוק את הרחוב, הבניין והדירה. גם באזורים הוותיקים בעיר אין נכס טיפוסי אחד: יש הבדלים בנגישות, בתחזוקה, ברישום ובמצב הפנימי. דירה ששופצה יפה יכולה עדיין להיות בבניין שדורש עבודות יקרות, ודירה שלא שופצה יכולה להיות רשומה באופן מסודר ומתאימה למשפחה שמתקצבת את השיפוץ מראש.
הטופוגרפיה היא חלק מהבחירה. בניין על מדרון עשוי להיות נגיש מצד אחד ופחות נוח מצד אחר, ולכן חשוב לבדוק את הדרך מהרכב או מתחנת התחבורה עד לדלת. למשפחה עם ילדים קטנים או להורים מבוגרים, מספר המדרגות והשימוש בפועל במעלית אינם פרטים שוליים. גם עלות הנסיעה לעבודה נכנסת לתקציב. לא מחליטים על סכום ההחזר לפני שמבינים איך תיראה השגרה בדירה המסוימת, ולא מסתפקים בתיאור המרחק שמופיע במודעה.
- בהר יונה בודקים אם מדובר בדירה מוכנה או בפרויקט שטרם נמסר, מה כלול במחיר ומהם מועדי התשלום. מאפייני העסקה חשובים יותר מהכותרת השיווקית של הפרויקט.
- בבניינים ותיקים בנוף הגליל בודקים את מצב התשתיות, הרכוש המשותף והרישום. הוצאות צפויות של הבניין צריכות להיכלל בתכנון, גם אם המוכר אינו מציג אותן כחלק מהמחיר.
- בכל אזור בעיר בודקים חניה, מחסן, מרפסת ותוספות מול המסמכים. שימוש בפועל במשך שנים אינו תחליף לבירור הזכויות ולהתאמה להיתרים הנדרשים.
דירה ראשונה בנוף הגליל: מחשבים גם את היום שאחרי
ברכישת דירה ראשונה תקרת המימון הרגילה היא עד 75%, בהתאם להוראות בנק ישראל ולתנאי האישור. בעסקה רגילה המשמעות היא צורך בהון עצמי של לפחות רבע מהמחיר, ולעיתים יותר אם השווי המוכר לצורך המימון נמוך ממחיר החוזה. נוסף על כך יש הוצאות שאינן נעלמות לתוך המשכנתא: ייעוץ משפטי, שמאות, ביטוחים, מעבר, תיקונים וחיובים נוספים לפי המקרה. כדאי להכין רשימה מסודרת ולבדוק אילו סכומים צריך לשלם עוד לפני קבלת הכסף מהמימון.
לבדיקת סדרי הגודל אפשר לפתוח את עמוד "כמה כסף צריך לדירה" של נוף הגליל באתר. הנתונים הרשמיים עוזרים להבין את מסגרת החיפוש, אבל אינם קובעים את שווי הדירה שלכם ואינם הצעה למשכנתא. בודקים את תקופת הנתונים ואת סוג הדירות שאליו הם מתייחסים, ומשווים לנכס שבו אתם מתעניינים. אם הדירה דורשת שיפוץ או אם קיים סימן שאלה ברישום, צריך להתייחס לכך בנפרד ולא להניח שהחישוב הכללי בעמוד מכסה את כל העלויות.
לזוג שקונה בנוף הגליל בתחילת הדרך יש לעיתים צפי לעלייה בשכר, אבל גם הוצאות שעשויות לגדול. ילד נוסף, שינוי במקום עבודה או צורך ברכב משפיעים על יכולת ההחזר. לכן בוחרים תשלום שאפשר לעמוד בו לפי ההכנסה המתועדת היום, ובודקים גם תקופה פחות נוחה. מתנה מההורים יכולה לעזור, אך אם מדובר בהלוואה צריך להביא בחשבון את החזרתה. לא כדאי להשלים הון עצמי באמצעות התחייבות נוספת בלי לבדוק מראש את השפעתה על אישור המשכנתא ועל התקציב החודשי שנותר למשפחה לאחר תשלום כל ההתחייבויות.
דירה בהנחה בנוף הגליל: הזכייה אינה אישור מימון
מי שבוחן דירה במסגרת דירה בהנחה או מחיר למשתכן צריך לבדוק את התוכנית ואת הפרויקט המסוים, ולא להסתפק בכך שמדובר ברכישה בהנחה. זכאות או זכייה אינן אישור למשכנתא. עדיין בודקים הכנסה, התחייבויות, הון עצמי, תנאי חוזה ושווי לצורך המימון. גם מועדי הבחירה, החתימה והתשלומים חשובים, משום שחלק מהכסף עשוי להידרש לפני שהייתם מתכננים להשתמש בו. מתחילים את הבדיקה הפיננסית מוקדם ולא מחכים לרגע שבו כבר צריך לבחור דירה ולחתום.
במסגרות מסוימות עשויים לחול כללי מימון מיוחדים, אבל אין להניח מראש שכל רוכש זכאי להון עצמי מופחת או שכל פרויקט מאפשר אותו פתרון. בודקים את ההוראות המעודכנות ואת יישומן בעסקה שלכם מול הגורם המממן. חשוב לברר גם מגבלות מכירה, חיובים נלווים ומה כלול במפרט. מחיר הדירה אינו בהכרח התקציב הכולל עד הכניסה, והוצאות על שינויים, ציוד, שכירות בתקופת ההמתנה ומעבר יכולות להכביד גם כאשר מחיר החוזה נראה מתאים.
בנוף הגליל, כמו בכל עיר, צריך להבחין בין הרשמה לתוכנית לבין פרויקט מסוים שבו אפשר לקנות בפועל. לא מסתמכים על שמועה לגבי הגרלה או על הבטחה שתנאי המימון יהיו נוחים בעתיד. מבקשים מסמכים רלוונטיים ובודקים אותם לפי השלב שבו אתם נמצאים. אם מועד המסירה רחוק, מכינים תוכנית לצבירת חיסכון ולניהול שכר הדירה במקביל, ובודקים מה יקרה אם ההכנסה תרד או המסירה תידחה. משכנתא ארוכה אינה צריכה להישען על הנחה שכל שלב בדרך יתרחש בדיוק במועד ובתנאים הנוחים ביותר למשפחה.
דירה חדשה מקבלן: לוח התשלומים מכתיב את התכנון
רכישת דירה חדשה בנוף הגליל מחייבת להסתכל על הדרך עד המסירה, לא רק על ההחזר שאחרי הכניסה. לוח התשלומים יכול לחייב שימוש בהון העצמי בשלבים מוקדמים, משיכות מימון במועדים שונים ותשלום שכירות במקביל. עורך הדין צריך לבדוק את החוזה, הבטוחות והוראות התשלום, ובתכנון המשכנתא צריך להבין מתי כל סכום נדרש ומאילו מקורות הוא יגיע. לא מבצעים העברות לפי הנחיה בעל פה בלי לוודא שהן תואמות למסמכים ולמנגנוני התשלום המחייבים בעסקה.
הצעה לדחות חלק גדול מהתשלום אינה מבטלת את הצורך במימון ואינה מבטיחה שבעתיד תקבלו את הסכום הנדרש. עד מועד התשלום יכולים להשתנות ההכנסה, ההתחייבויות ותנאי הריבית. אם מוצע פתרון ביניים או סבסוד כלשהו, בודקים מי נושא בעלות, מה קורה בסיום התקופה ואילו התחייבויות נרשמות על שמכם. החזר התחלתי נמוך או היעדר תשלום לזמן מוגבל אינם הסבר מספק לעלות הכוללת של העסקה. יש להבין את התמונה המלאה לפני החתימה ולא אחרי שמסתיימת ההטבה.
בודקים גם הצמדות ותוספות לפי החוזה והדין החל, בלי להניח שכל יתרת התשלום נשארת קבועה. מעבר לכך נדרשת עתודה לעיכוב אפשרי במסירה ולהוצאות ההצטיידות. דירה חדשה יכולה לחסוך שיפוץ ראשוני רחב, אבל עדיין יש הוצאות שאינן כלולות במפרט או שתבחרו להוסיף. אנחנו מתאימים את בקשת המימון ללוח התשלומים ובוחנים מה המשמעות של משיכה מוקדמת לעומת מאוחרת, בכפוף לתנאי האישור. המטרה אינה לנחש מה תהיה הריבית בעתיד, אלא לצמצם מצב שבו מגיע מועד תשלום מחייב ואין למשפחה מקור כספי זמין ומאושר כדי לעמוד בו.
דירת יד שנייה, שמאות ורישום בנוף הגליל
בדירת יד שנייה אפשר לראות את הנכס הקיים, אבל זה לא אומר שכל השאלות פתורות. יש לבדוק כיצד רשומות הזכויות, מי מוסמך למכור והאם פרטי הדירה במסמכים מתאימים למה שמוצג לכם. בעיר שנקראה בעבר נצרת עילית ייתכן שתפגשו במסמכים ישנים הנושאים את השם הקודם. אין בכך לבדו הוכחה לבעיה, אבל חשוב לזהות את הנכס לפי פרטי הרישום ולא להסתפק בשם העיר ובכתובת שמופיעים במודעה. עורך הדין הוא הגורם שבודק את המשמעות המשפטית של המסמכים.
לשמאות יש תפקיד שונה. היא עוסקת בין היתר בשווי הנכס ובמאפייניו כבטוחה, ולא מבטיחה שהדירה נטולת ליקויים הנדסיים. אם השווי המוכר למימון נמוך מהמחיר שסיכמתם, ייתכן שתצטרכו להביא יותר כסף מהבית. כאשר העסקה קרובה לקצה התקציב או שיש מאפיין חריג, כדאי לברר מראש אפשרות לשמאות מוקדמת מתאימה. צריך לבדוק מי רשאי לערוך אותה, באיזה מסלול היא מוזמנת ומה יידרש כדי שישתמשו בה לצורך בקשת המימון בפועל.
בבניין ותיק בודקים גם את מצב הרכוש המשותף ואת ההוצאות הצפויות. שיפוץ דירה אינו מתקן לבדו צנרת משותפת או בעיית איטום בבניין. תוספת בנייה, חלוקה פנימית או סגירת מרפסת מחייבות בירור ולא הנחה שהכול תקין משום שכך הדירה נמכרה בעבר. אם יש דיבור על התחדשות עירונית, מבקשים להבין מה השלב הממשי ולא מתמחרים הבטחה כאילו כבר התקבלה דירה חדשה. את המשכנתא ואת עתודת הביטחון מתכננים לפי המצב שניתן לבדוק היום, תוך הפרדה בין תחזית אפשרית לבין זכויות ותנאים שכבר קיימים ומתועדים.
עובדים בנוף הגליל או נוסעים לעבודה: תמהיל לפי המשפחה
לפחות שליש מהמשכנתא צריך להיות בריבית קבועה לפי הוראות בנק ישראל. קיימת גם תקרה רגולטורית של 50% ליחס ההחזר להכנסה הפנויה, לפי אופן החישוב הרלוונטי. התקרה אינה יעד מומלץ למשפחה. גם כשאפשר לקבל אישור להחזר מסוים, צריך להשאיר כסף להוצאות שוטפות, לחיסכון ולשינויים בלתי צפויים. התחייבויות קיימות עשויות לצמצם את יכולת ההחזר המוכרת, והגוף המממן אינו חייב להכיר בכל רכיב שכר בדיוק כפי שהוא מופיע בחשבון שלכם.
למי שמתגורר בנוף הגליל ונוסע לעבודה מחוץ לעיר חשוב להכניס לתקציב את הוצאות הנסיעה ואת התלות ברכב. אצל עובדים במשמרות, שעות נוספות או רכיבי שכר משתנים, בודקים איזה חלק מההכנסה יציב ומתועד. לעצמאים נדרש תיעוד מתאים שמאפשר לבחון את הפעילות לאורך זמן. לא בוחרים החזר לפי חודש שבו היו הרבה משמרות או עסקה עסקית גדולה במיוחד. השאלה היא מה נשאר למשפחה גם בתקופה רגילה ובתקופה פחות חזקה, אחרי כל ההוצאות וההתחייבויות.
בתמהיל בודקים בנפרד את סוג הריבית ואת ההצמדה. מסלול בריבית קבועה יכול להיות צמוד למדד, ולכן אין להסיק שההחזר שלו יישאר בהכרח ללא שינוי. מסלולים משתנים דורשים הבנה של מועדי העדכון ושל השפעת עליית ריבית. בוחנים גם אפשרות לפירעון מוקדם, עמלות והכסף שאולי יהיה זמין בעתיד, בלי להציג אותו כמובטח. הארכת תקופה יכולה להקל בהתחלה ולהגדיל את העלות הכוללת. לכן ההחלטה אינה מתקבלת לפי השורה עם התשלום הנמוך ביותר, אלא לפי שילוב של יציבות, גמישות ועלות שהמשפחה מסוגלת לשאת לאורך השנים.
משפרי דיור בנוף הגליל: קודם מתאמים שתי עסקאות
תושבים שמחליפים דירה בתוך נוף הגליל, או עוברים מדירה בעיר לנכס גדול יותר בהר יונה, צריכים לחבר בין המכירה לקנייה. הכסף מהדירה הקיימת אינו כולו הון עצמי פנוי: צריך להפחית יתרת משכנתא, הוצאות עסקה וחיובים רלוונטיים. גם אחרי החישוב, המועד שבו הכסף נכנס חשוב לא פחות מהסכום. לפני החתימה בונים תמונה של שתי העסקאות יחד ובודקים מי משלם למי ומתי, בתיאום עם עורך הדין ועם דרישות המימון.
משפרי דיור שמתחייבים למכור את הדירה הקיימת יכולים בדרך כלל לקבל עד 70% מימון לדירה החלופית, בכפוף לתנאים ולהגדרות. אם שומרים את הדירה וקונים דירת מגורים נוספת, תקרת המימון הרלוונטית בדרך כלל היא 50%. צריך לברר גם מועדים והשלכות מס עם איש המקצוע המתאים. ההחלטה להפוך את הדירה הקודמת להשקעה משנה את כל התוכנית, ולא כדאי לקבל אותה רק כי נמצא שוכר או משום שנדמה שהשכירות תכסה את ההחזר בלי הוצאות נוספות.
אם יש פער בין התשלומים אפשר לבחון תיאום מועדים או פתרון גישור, אבל גם גישור דורש אישור ותוכנית פירעון. בודקים מה יקרה אם המכירה תתעכב או אם התמורה תהיה נמוכה מהצפוי. במקביל משווים בין גרירת המשכנתא הקיימת לבין פירעונה ולקיחת מימון חדש, כולל עלויות ותנאי ביצוע. ריבית שנראית נוחה במסלול אחד אינה מספיקה כדי להחליט על כל התיק. המטרה היא לעבור לדירה המתאימה בלי להישאר עם עומס זמני שלא תוכלו לממן, ובלי לגלות מאוחר מדי שהכסף מהמכירה אינו זמין במועד שבו התחייבתם לשלם על הרכישה.
מיחזור ועזרה מההורים: לא פותרים קושי אחד בחוב ארוך יותר
מי שכבר גר בנוף הגליל יכול לבדוק אם המשכנתא עדיין מתאימה להכנסה ולמטרות המשפחה. מיחזור עשוי לשנות את ההחזר, התקופה או רמת הסיכון, אבל הוא לא תמיד חוסך כסף. אוספים פירוט יתרות לסילוק, מסלולים ועמלות, ומשווים לחלופה כולל העלויות הנלוות. אם ההחזר יורד רק משום שהחוב נפרס לעוד שנים, צריך לראות גם כמה ישולם בסך הכול. לפעמים אין הצדקה לשינוי, ולפעמים נכון לבדוק שינוי חלקי בלבד במקום להחליף את כל המשכנתא הקיימת.
הורים שמסייעים לילדים לקנות בנוף הגליל צריכים להפריד בין רצון לעזור לבין יכולת כלכלית. מתנה מחיסכון זמין שונה מהלוואה שההורים לוקחים או משעבוד הבית שבו הם גרים. לכל אפשרות יש תנאים, עלויות וסיכונים, ואין להניח שאפשר למשכן כל נכס לכל מטרה ובכל סכום. כדאי לתעד את אופי העזרה ולוודא שהילדים וגם ההורים יכולים לעמוד בהתחייבויות שלהם. כאשר ההורים מתקרבים לפרישה, חשוב במיוחד לא לבנות על הכנסה שתקטן או על חיסכון שנדרש להם למחיה.
גם איחוד הלוואות לתוך התחייבות ארוכה שמובטחת בנכס דורש זהירות. הקטנת התשלום החודשי יכולה לתת מרווח, אבל אינה מבטלת את החוב ועלולה להגדיל את עלותו הכוללת. קודם בודקים מדוע נוצר הקושי ואם התקציב החודשי מאוזן לאחר השינוי. אחרת עלולים להישאר גם עם המשכנתא הגדולה יותר וגם עם הלוואות חדשות. בדיקה מקצועית צריכה להציג את המחיר ואת הסיכון, ולא רק את התשלום הראשון. אם אין יתרון ברור או שהמהלך מסכן את יציבות המשפחה, עדיף לעצור ולבחון חלופות לפני שמעמידים את דירת המגורים כבטוחה להתחייבות נוספת.
נוף הגליל או עפולה: מסיימים השוואה ומתחילים בתוכנית
משפחות שבוחנות את נוף הגליל משוות לעיתים גם לעפולה וליישובים אחרים באזור. כדי לעשות זאת באופן ענייני, אפשר לפתוח באתר את עמודי "כמה כסף צריך לדירה" של הערים הרלוונטיות ולהיעזר בנתונים הרשמיים. חשוב להשוות נכסים דומים ככל האפשר ולא להעמיד דירה חדשה מול דירה ותיקה שדורשת שיפוץ כאילו ההבדל הוא רק בשם העיר. בודקים גם את תקופת הנתונים ואת ההוצאות שלא כלולות במחיר הרכישה, כדי שההשוואה לא תיצור תחושת תקציב מטעה.
לאחר מכן מוסיפים את השגרה: עבודה, נסיעות, מוסדות חינוך, עזרה משפחתית ונגישות. דירה זולה יותר על הנייר עלולה לדרוש רכב נוסף או שיפוץ גדול, בעוד דירה יקרה יותר יכולה להתאים פחות אם היא מחייבת החזר גבוה מדי. אין תשובה אחת שמתאימה לכל משפחה. אנחנו מסייעים לבנות מסגרת שבה אפשר להשוות בלי לגלוש להתחייבות שאינה מתאימה, ומבהירים מה ידוע, מה דורש מסמך ומה תלוי באישור עתידי. לא מבטיחים תוצאה לפני שנבדקו הנתונים של הלווים ושל הנכס.
אפשר להתחיל את הליווי לנוף הגליל בזום ובטלפון. המשרד נמצא בשדרות מנחם בגין 35, טירת הכרמל, ולא בתוך העיר. מייסד העסק, דימה פוסטובוי, בעל ניסיון של יותר מתשע שנים. לקראת פגישת ייעוץ ראשוני חינם כדאי להכין מסמכי הכנסה, פירוט התחייבויות ומידע על ההון העצמי, ואם יש דירה מסוימת גם את פרטי העסקה. משם אפשר לקבוע סדר פעולות: מה לבדוק לפני חתימה, איזו מסגרת מימון לבחון ואילו הוצאות להשאיר מחוץ למחיר הדירה. המטרה היא להגיע לרכישה בנוף הגליל עם תוכנית שאפשר לבצע, ולא רק עם אומדן שנראה טוב בשיחה הראשונה.