יועץ משכנתאות בטבריה: מתחילים בדרך שבה תשתמשו בדירה
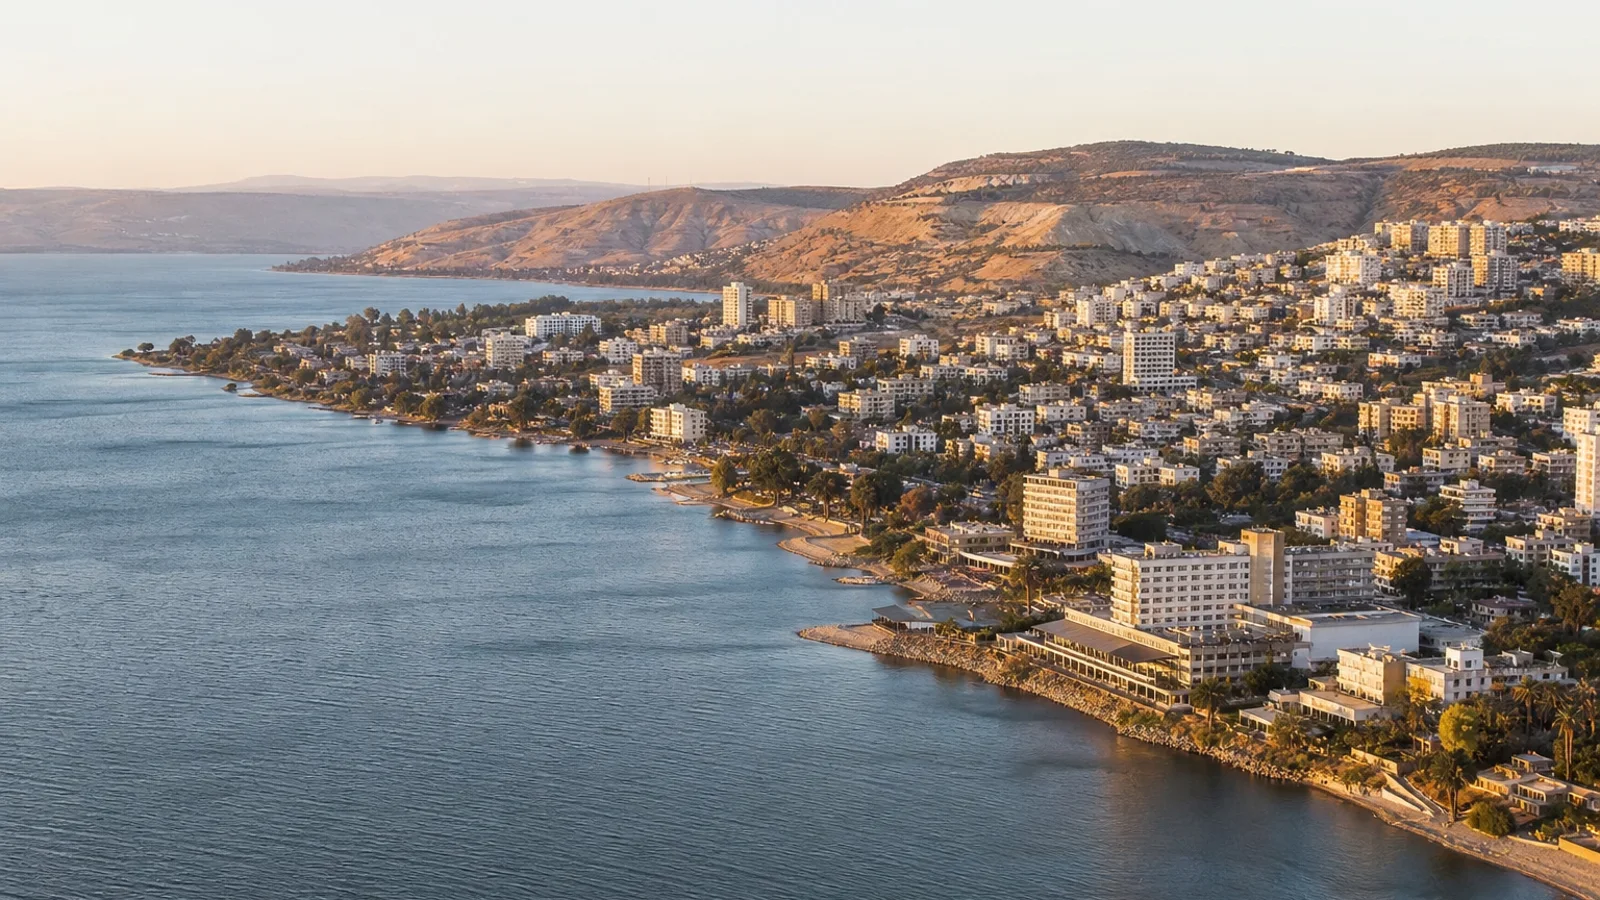
טבריה מושכת קונים עם מטרות שונות מאוד. יש משפחות שרוצות לגור קרוב לכנרת, תושבים שמחליפים דירה בתוך העיר, זוגות שקונים לראשונה ומשקיעים שמגיעים מיישובים אחרים. אותה דירה יכולה להיראות מתאימה לכולם, אבל המימון שלה לא יהיה זהה. לפני שמדברים על ריבית צריך לברר אם זו דירה יחידה, דירה חלופית או דירה נוספת, מה מקור ההון העצמי ומי ישלם את ההחזר גם בתקופה פחות נוחה.
אצל רוכשים מחוץ לעיר קל לפעמים להתמקד בנוף ובמרחק מהטיילת ולדלג על פרטים יומיומיים. האם יש חניה שימושית, איך מגיעים מהרחוב לדלת, מה מצב התחזוקה ומה עלות הנסיעות לעבודה. אלה לא רק שיקולי מגורים. הם קובעים כמה כסף יישאר בכל חודש למשכנתא, ואם הדירה מושכרת הם עשויים להשפיע גם על סוג השוכרים ועל הוצאות ההחזקה. ביקור קצר בסוף שבוע אינו תחליף לבדיקה מסודרת של הנכס ושל התקציב.
התפקיד של יועץ משכנתאות בטבריה הוא לחבר בין העסקה לבין החיים שמאחוריה. אנחנו מתחילים מהכנסה מתועדת, התחייבויות קיימות והון עצמי זמין, ורק אחר כך בונים מסגרת לחיפוש. כך אפשר לדעת לא רק מה עשוי לקבל אישור, אלא גם איזה החזר יאפשר לכם להמשיך לחיות בנוחות סבירה. אישור עקרוני הוא צעד חשוב, אבל הוא אינו אישור סופי לנכס מסוים ואינו מחליף בדיקות משפטיות, הנדסיות ושמאיות לפני התחייבות. גם כשהמוכר מבקש להתקדם במהירות, כדאי להשאיר זמן לבדיקות ולוודא שמועדי התשלום בחוזה ניתנים לביצוע בפועל.
מרכז העיר, קריית שמואל וטבריה עילית: בודקים נכס ולא רק כתובת
אי אפשר להסיק את תנאי המשכנתא משם השכונה בלבד. במרכז טבריה, בקריית שמואל ובטבריה עילית אפשר למצוא נכסים מתקופות שונות ובמצבי תחזוקה שונים. גם שני בניינים סמוכים יכולים להיות שונים ברישום, בנגישות ובמצב התשתיות. לכן לא נכון להחליט שכל דירה באזור מסוים קלה למימון או שכל בניין ותיק הוא בעייתי. צריך לבדוק את הדירה המסוימת, את הבניין ואת המסמכים שמלווים את המכירה.
בטבריה יש משמעות מיוחדת להפרשי גובה ולגישה. נוף לכנרת יכול להיות יתרון עבור הקונים, אבל הוא לא מבטל מדרגות, כניסה לא נוחה או צורך בטיפול בקירות תמך. דירה בקומה שנראית נמוכה מצד אחד של הבניין יכולה להיות נגישה אחרת מצד הרחוב. בביקור בנכס כדאי ללכת את המסלול מהרכב עד הדלת ולבדוק איך הוא מתאים לילדים, לעגלות או להורים מבוגרים. איש מקצוע הנדסי יבדוק שאלות של יציבות, רטיבות וניקוז לפי הצורך.
- במרכז העיר בודקים את השימוש המותר בנכס, מצב הרישום, סביבת המגורים וההפרדה בין שימוש למגורים לבין שימוש מסחרי או תיירותי. קרבה לפעילות תיירותית אינה הוכחה שמותר להפעיל במקום אירוח.
- בקריית שמואל משווים בין דירות לפי מצב הבניין, מעלית, חניה והוצאות צפויות, ולא מסתפקים בגודל שמופיע במודעה. תוספות ושינויים דורשים בדיקה מול המסמכים המתאימים.
- בטבריה עילית בוחנים את הנגישות לעבודה ולשירותים ואת עלות השגרה המשפחתית. אם מתוכנן שיפוץ, מכניסים אותו לתקציב לפני שקובעים את סכום המשכנתא המבוקש.
דירה ראשונה בטבריה: ההון העצמי הוא רק ההתחלה
ברכישת דירה ראשונה ניתן לקבל בדרך כלל עד 75% מימון, בכפוף להגדרות, לשווי המוכר לצורך המימון ולאישור הגוף המממן. המשמעות אינה שכל מי שחסך רבע ממחיר החוזה מוכן לרכישה. צריך להשאיר כסף לעורך דין, שמאות, ביטוחים, מעבר ותיקונים, ולבדוק אם חלים מסים או תשלומים נוספים. כאשר כל החיסכון מועבר למוכר, גם תקלה קטנה אחרי הכניסה עלולה להפוך להלוואה יקרה שמכבידה על ההחזר.
כדי להבין את סדרי הגודל, פתחו באתר את עמוד "כמה כסף צריך לדירה" של טבריה. הנתונים הרשמיים בעמוד הם נקודת מוצא לבדיקת התקציב, לא הערכת שווי לדירה שמצאתם. צריך לוודא לאיזו תקופה ולסוג נכס מתייחסים הנתונים ולהשוות אותם לעסקה עצמה. אין טעם לבחור סכום משכנתא לפי דירה ממוצעת אם אתם קונים נכס שמצריך שיפוץ יסודי, או אם השמאות שלו תהיה שונה מהמחיר שסוכם.
זוג צעיר שעובד בטבריה צריך להביא בחשבון גם שינויים בהכנסה ובהוצאות בשנים הקרובות. חופשת לידה, החלפת מקום עבודה, החזקת רכב או מסגרת לילדים משנים את התקציב הפנוי. עזרה מההורים יכולה להקל, אבל צריך לדעת אם היא מתנה או הלוואה ומתי הכסף יהיה זמין. אנחנו בודקים את המסגרת אחרי ההוצאות האלה, ולא מתחילים מההחזר המרבי שאפשר לקבל עליו אישור. עדיף לצמצם מעט את תקציב הקנייה מאשר להיכנס לדירה עם התחייבות שאין לצדה מרווח לתקלות ולהוצאות לא צפויות בשנה הראשונה ובשנים שאחריה.
דירת נופש ליד הכנרת אינה תמיד דירת מגורים רגילה
הביטוי "דירת נופש בטבריה" יכול לתאר דברים שונים. לפעמים זו דירת מגורים רגילה שהבעלים משתמשים בה בחופשות, ולפעמים מדובר ביחידה שהייעוד שלה, ההיתר או הסכם הניהול שלה כוללים מגבלות מיוחדות. ההבדל משמעותי למימון. לפני שמניחים שאפשר לקבל משכנתא רגילה, עורך הדין צריך לבדוק את הזכויות, את השימושים המותרים ואת המסמכים, והגוף המממן צריך להסכים לקבל את הנכס כבטוחה בתנאים הרלוונטיים.
כאשר מדובר ברכישת דירת מגורים נוספת, תקרת המימון המקובלת לפי הוראות בנק ישראל היא 50%. זו תקרה ולא התחייבות לאישור. נכס בעל מאפיינים תיירותיים עשוי להיבחן אחרת, ואין להסיק מהתקרה הזו שכל יחידת נופש זכאית למחצית ממחירה במשכנתא. גם העובדה שהיחידה מרוהטת או מופיעה באתרי אירוח אינה מלמדת מה השימוש המותר בה. מבקשים מסמכים לפני שמבצעים תשלום, ולא מסתפקים בתיאור שמופיע במודעת המכירה.
אם הרכישה נשענת על השכרה קצרה, צריך לבנות תקציב שמביא בחשבון תקופות ללא אורחים, ניקיון, תחזוקה, ניהול, ביטוח וחיובים רלוונטיים. אין להניח שכל הכנסה צפויה תוכר לצורך אישור המשכנתא. בטבריה, שבה הקשר לתיירות הוא שיקול טבעי אצל קונים, חשוב במיוחד להפריד בין תקווה לתפוסה לבין הכנסה מתועדת. בודקים אם משק הבית מסוגל לעמוד בתשלום גם בלי הכנסות מהנכס במשך תקופה, ומה קורה אם צריך לעבור להשכרה אחרת שמותרת בו. ההחלטה אם לקנות לצורכי נופש צריכה להישען על יכולת כלכלית ועל בדיקה מקצועית, לא על הבטחה לתשואה שאיש אינו יכול להבטיח.
עוברים לטבריה או משפרים דיור בעיר: מתאמים את הכסף
משפחה שמוכרת דירה במקום אחר ועוברת לטבריה צריכה לחבר בין שני חוזים ובין שני לוחות תשלום. גם אם על הנייר התמורה מהמכירה מספיקה, ייתכן שהכסף ייכנס רק אחרי שהמוכר בטבריה דורש תשלום משמעותי. לפני החתימה ממפים את יתרת המשכנתא הקיימת, את הסכום שיישאר לאחר סילוקה ואת המועדים שבהם אפשר להשתמש בו. מתאמים את התוכנית עם עורך הדין ולא מניחים ששתי העסקאות יתקדמו בדיוק באותו קצב.
למשפרי דיור שמתחייבים למכור את הדירה הקיימת ניתן בדרך כלל מימון של עד 70% לדירה החלופית, בהתאם לתנאים ולהגדרות. אם נשארים עם הדירה הקודמת ורוכשים דירה נוספת, התקרה הרלוונטית בדרך כלל היא 50%. צריך לבדוק גם את מועדי המכירה הנדרשים ואת השלכות המס עם איש המקצוע המתאים. ההחלטה להשאיר דירה מושכרת אינה רק החלטת השקעה: היא משנה את ההון העצמי שנדרש ואת יכולת ההחזר של המשפחה.
לפעמים אפשר לתאם תשלומים כך שלא יהיה צורך במימון ביניים, ולפעמים יש מקום לבחון גישור. הלוואה כזו אינה כסף פנוי: יש לה עלות, מועד פירעון ותלות במכירת הנכס. בוחנים מה יקרה אם הדירה הישנה תימכר מאוחר יותר או בתמורה נמוכה מהמתוכנן. במקביל בודקים אם לגרור את המשכנתא הקיימת או לפרוע אותה, כולל עמלות ותנאי שחרור ושעבוד. מעבר לטבריה שמלווה גם בהחלפת עבודה מחייב זהירות נוספת, משום שהכנסה עתידית אינה בהכרח הכנסה שהגוף המממן יכיר בה בזמן שבו צריך לקבל את האישור.
שמאות, רישום ובניינים ותיקים בטבריה
המשכנתא נבחנת גם לפי הלווים וגם לפי הדירה. משפחה עם הכנסה טובה יכולה לקבל אישור עקרוני ובכל זאת להיתקל בקושי כאשר נבדק נכס מסוים. בדירה ותיקה בטבריה כדאי לברר מוקדם איך רשומות הזכויות, האם הדירה מזוהה באופן ברור במסמכים והאם המצב בפועל תואם את ההיתרים. עורך הדין בודק את המצב המשפטי, שמאי בוחן את השווי ואת הבטוחה, ואיש בדק מטפל בשאלות הנדסיות. אלה תפקידים שונים שאינם מחליפים זה את זה.
פער בין מחיר החוזה לבין שווי שמוכר לצורך מימון עלול לחייב תוספת הון עצמי. לכן, כאשר יש סימן שאלה מהותי, כדאי לשאול על אפשרות לשמאות מוקדמת מתאימה לפני התחייבות. אין ודאות שכל הערכה תתקבל בכל מסגרת מימון, וצריך לברר מראש את אופן ההזמנה ואת תוקפה. תקציב שנמצא בדיוק בקצה עלול לא להספיק אם השווי יהיה נמוך מהצפוי או אם יתברר שיש צורך בתיקון רישום לפני העברת הכסף.
בניינים על מדרון, תוספות בנייה, פיצול פנימי או מרפסת שנסגרה מצדיקים בדיקה עניינית ולא מסקנה אוטומטית. גם הבטחה להתחדשות עירונית אינה תחליף למסמכים ואינה מבטיחה שווי עתידי. אם המוכר מדבר על פרויקט, בודקים מה קיים בפועל, מי הגורמים המעורבים ומה הסטטוס התכנוני והמשפטי. את יכולת הרכישה מחשבים לפי העסקה שניתן לממן היום. השיפוץ שאתם מתכננים והדירה שאולי תתקבל בעתיד אינם סיבה לוותר על יתרת ביטחון זמינה, במיוחד כאשר הבניין דורש תחזוקה או עבודות משותפות שלא תוקצבו במחיר הקנייה.
בונים תמהיל לפי ההכנסה, לא לפי נוף הדירה
לפחות שליש מהמשכנתא צריך להיות בריבית קבועה, בהתאם להוראות בנק ישראל. בנוסף, קיימת מגבלה על יחס ההחזר להכנסה הפנויה, והתקרה הרגולטורית היא 50% לפי אופן החישוב הרלוונטי. זו אינה המלצה להתקרב לתקרה. ההכנסה שמשמשת לבדיקה אינה בהכרח הסכום שאתם רואים בחודש טוב, והתחייבויות קבועות עשויות לצמצם את יכולת ההחזר המוכרת. גם הוצאות שלא נכללות במלואן בחישוב הרשמי עדיין יוצאות מהחשבון שלכם בכל חודש.
לתושבי טבריה שמתפרנסים מתיירות, אירוח, מסחר או עבודה עצמאית, כדאי להסתכל על ההכנסה לאורך זמן ולא לבחור חודש מוצלח במיוחד. אוספים מסמכים שמאפשרים להבין את היציבות ואת התנודתיות, ומסבירים שינויים בצורה מסודרת. שכירים עם רכיבי שכר משתנים צריכים גם הם לבדוק מה מוכר כהכנסה לצורך הבקשה. לא בונים תשלום קבוע על טיפים, שעות נוספות או הכנסות עתידיות לפני שמבררים אם ניתן להסתמך עליהם ומה יקרה אם הם יקטנו.
בתמהיל עצמו מבחינים בין ריבית קבועה לבין הצמדה למדד, ובין מסלולים משתנים בתדירויות שונות. ריבית קבועה במסלול צמוד אינה מבטיחה שההחזר לא ישתנה. צריך להבין גם את התפתחות הקרן, אפשרויות הפירעון והסיכון בעליית תשלום. אנחנו בודקים תרחיש שגרה ותרחיש פחות נוח ומבררים אם צפוי כסף שניתן יהיה להפנות לפירעון בעתיד. אין תמהיל אחד שמתאים לכל דירה בטבריה, והקטנת ההחזר הראשון באמצעות הארכת התקופה יכולה להגדיל את העלות הכוללת. לכן מסתכלים על הדרך כולה ולא רק על התשלום של החודש הראשון.
קונים בטבריה מרחוק: סדר הפעולות שמונע לחץ מיותר
רוכשים שגרים מחוץ לטבריה רוצים לעיתים לרכז הכול ביום אחד: לראות נכסים, לפגוש מתווך ולחתום. דווקא במקרה הזה כדאי להפריד בין שלבי החיפוש לבין ההתחייבות. מתחילים באיסוף מסמכי הכנסה, פירוט הלוואות והוכחת הון עצמי. אחר כך מבררים מסגרת מימון עקרונית, בודקים נכס מתאים ומעבירים את המסמכים לבדיקה משפטית ולבדיקות נוספות לפי הצורך. לא כל מסמך אפשר להשלים מיד, ולא כל חתימה או פעולה יכולה להתבצע מרחוק.
בתהליך דיגיטלי חשוב לדעת מי מטפל בכל משימה ומתי. אפשר לקיים שיחות בזום ובטלפון ולהעביר מסמכים באופן מאובטח, אבל צריך לתאם גם שמאות, ביטוחים, רישום בטוחות ושחרור כספים. אם הרוכשים אינם נמצאים בעיר ביום ביקור השמאי, צריך לוודא שמישהו מוסמך יכול לאפשר גישה. אם יש מוכרים אחדים או מסמכים שחסרים, מטפלים בכך מוקדם ולא בימים האחרונים לפני התשלום החוזי. תכנון טוב אינו מבטיח שכל שלב יסתיים במועד המשוער, אבל הוא משאיר מקום לטפל בעיכובים.
אצלנו הליווי לתושבי טבריה ולרוכשים בעיר יכול להתחיל מרחוק, בלי להציג משרד מקומי שאינו קיים. המשרד נמצא בשדרות מנחם בגין 35, טירת הכרמל. מייסד העסק, דימה פוסטובוי, בעל ניסיון של יותר מתשע שנים, והבדיקה מתחילה במצבכם בפועל ולא בהבטחה לאישור. לקראת פגישת ייעוץ ראשוני חינם כדאי להכין תמונת הכנסות, יתרות התחייבויות ומידע על הנכס אם כבר מצאתם אחד. ככל שהמידע מסודר יותר, אפשר לזהות מוקדם שאלות שדורשות בירור ולהחליט מה נכון לעשות לפני שמתקדמים לחוזה.
מיחזור משכנתא בטבריה והוצאות שיפוץ אחרי הרכישה
גם מי שכבר גר בטבריה יכול לבדוק אם המשכנתא עדיין מתאימה לו. שינוי בהכנסה, סיום התחייבויות אחרות או שינוי בצורכי המשפחה עשויים להצדיק בחינה מחדש. מיחזור אינו בהכרח חיסכון, והחזר נמוך יותר אינו הוכחה שהעסקה טובה יותר. צריך להשוות את יתרת התשלומים הקיימת לחלופה, כולל עמלות פירעון מוקדם, עלויות נלוות, תקופה חדשה וסיכונים של הצמדה ושינויי ריבית. לפעמים עדיף להשאיר את המצב הקיים או לשנות רק חלק ממנו.
בדירות ותיקות בעיר עולה לעיתים צורך בשיפוץ אחרי הקנייה או לאחר שנים של מגורים. כדאי להפריד בין הוצאות חיוניות, כמו טיפול בליקוי, לבין שדרוגים שאפשר לדחות. אם מבקשים מימון נוסף, התנאים והמסגרת עשויים להיות שונים מאלה של המשכנתא שנלקחה לרכישה. אין להניח שכל הוצאה תיכנס לאותה הלוואה ובאותם תנאים. אוספים אומדנים מאנשי מקצוע, משאירים עתודה לחריגות ובודקים אם ההחזר הכולל מתאים להכנסה גם בזמן שהדירה אינה זמינה לשימוש רגיל.
אצל בעלי דירה נוספת בטבריה חשוב לבחון גם את הקשר בין המשכנתא על הבית שבו גרים לבין ההתחייבויות על הנכס המושכר. איחוד הלוואות עשוי להקל על התזרים בטווח הקצר, אך הוא עלול לפרוס חוב לשנים רבות ולהגדיל את הסכום הכולל שישולם. כאשר משעבדים דירה, מסכנים נכס משמעותי ולכן ההחלטה צריכה לבוא עם תקציב מסודר ולא רק עם רצון להקטין חיוב חודשי. אם הבדיקה אינה מראה יתרון ברור, אין סיבה למחזר רק משום שעבר זמן מאז שנלקחה המשכנתא.
טבריה או עיר אחרת בצפון: משווים תקציב של חיים שלמים
משפחה שבוחנת מעבר לטבריה עשויה לבדוק גם את עפולה או את נוף הגליל. ההשוואה צריכה להתחיל בנתונים ולא בתחושה שעיר אחת תמיד נגישה יותר כלכלית. בעמודי "כמה כסף צריך לדירה" באתר אפשר לבדוק את נתוני המחירים הרשמיים של הערים הרלוונטיות. אלה נתוני ייחוס בלבד, וצריך להשוות נכסים דומים ככל האפשר מבחינת גודל, מצב, נגישות וסוג זכויות. הבדל במחיר לא מספר לבדו מה תהיה עלות המגורים הכוללת של המשפחה.
מכניסים להשוואה גם נסיעות לעבודה, מספר כלי הרכב, תמיכה משפחתית והוצאות תחזוקה. למשפחה שמתכננת להתגורר בטבריה יש שאלות אחרות משל מי שמחפש בה דירה לשימוש מזדמן. במקרה של מגורים בודקים את השגרה בשעות שבהן באמת תשתמשו בכבישים ובשירותים. במקרה של השקעה בודקים שימוש מותר, הוצאות וניהול מרחוק. אין צורך לבחור את העיר לפני שמבינים את כל ההבדלים, ואין יתרון באישור למשכנתא גדולה יותר אם הוא מחייב אורח חיים שלא מתאים לכם.
השלב הבא אינו חייב להיות חתימה או הגשת בקשה גדולה. אפשר להתחיל בבירור פשוט: כמה הון עצמי זמין, איזה החזר נשאר סביר גם בתקופה חלשה ואילו מסמכים חסרים לגבי הדירה. בפגישת ייעוץ ראשוני חינם נוכל לעשות סדר בשאלות האלה ולבנות סדר פעולות לקראת הרכישה. אם הנכס הוא דירת מגורים רגילה, אם זו דירה נוספת או אם קיימת שאלה לגבי ייעוד תיירותי, אומרים זאת כבר בהתחלה. ההבחנה הזו יכולה לחסוך הסתמכות על מסגרת מימון שאינה מתאימה לעסקה שאתם באמת מתכננים לבצע בטבריה.