יועץ משכנתאות בנהריה: מתאימים מימון לשלב בחיים
בנהריה נפגשים כמה סוגים של רוכשים: זוגות שמחפשים דירה ראשונה, משפחות שרוצות יותר מקום ותושבים ותיקים שעוברים לדירה קטנה ונגישה יותר. יש גם הורים שמבקשים לעזור לילדים לקנות בעיר. אותה דירה יכולה לדרוש תוכנית שונה מכל אחד מהם, כי מקור ההון, ההכנסה ומועד קבלת הכסף אינם זהים. לכן השיחה הראשונה צריכה לעסוק במשפחה ולא רק בנכס שמצאתם.
למי שעובד מחוץ לעיר חשובה גם השגרה שאחרי המעבר: ההגעה לתחנת הרכבת, עלויות נסיעה וסידורי הילדים. לגמלאים יכולה להיות חשיבות רבה לנגישות ולקרבה לשירותים. כל אלה משפיעים על התקציב ועל ההתאמה של הדירה לשנים הבאות. המטרה אינה רק לקבל אישור, אלא לבחור התחייבות שתאפשר לגור בנכס בנוחות גם כשהצרכים משתנים.
תכנון המשכנתא מתחיל בתמונה המשפחתית ולא בריבית שמישהו הצליח לקבל. אוספים הכנסות, התחייבויות, חסכונות והוצאות שוטפות, ומפרידים בין כסף זמין לבין כסף שאולי יתקבל בעתיד. חשוב לדעת לא רק כמה תוכלו לשלם בחודש הראשון, אלא גם מה יקרה בחופשת לידה, בהחלפת עבודה או בתקופה שבה ההוצאות גדלות. ההחלטה על גובה ההלוואה צריכה להשאיר מקום לחיים עצמם, ולא להפוך כל תיקון ברכב או הוצאה רפואית לבעיה תקציבית.
עוד לפני החתימה כדאי להכין רשימת שאלות מסודרת: איזה סכום חסר להשלמת הרכישה, מתי הוא נדרש ואילו מסמכים חסרים כדי לאשר אותו. אישור עקרוני הוא התחלה חשובה, אבל הוא כפוף לתנאים ואינו תחליף לבדיקת הנכס ולהשלמת דרישות הביצוע. ככל שהמידע נאסף מוקדם יותר, קל יותר לזהות פער ולשנות את התוכנית בזמן.
מרכז נהריה, עין שרה ונהריה הירוקה: מה משווים
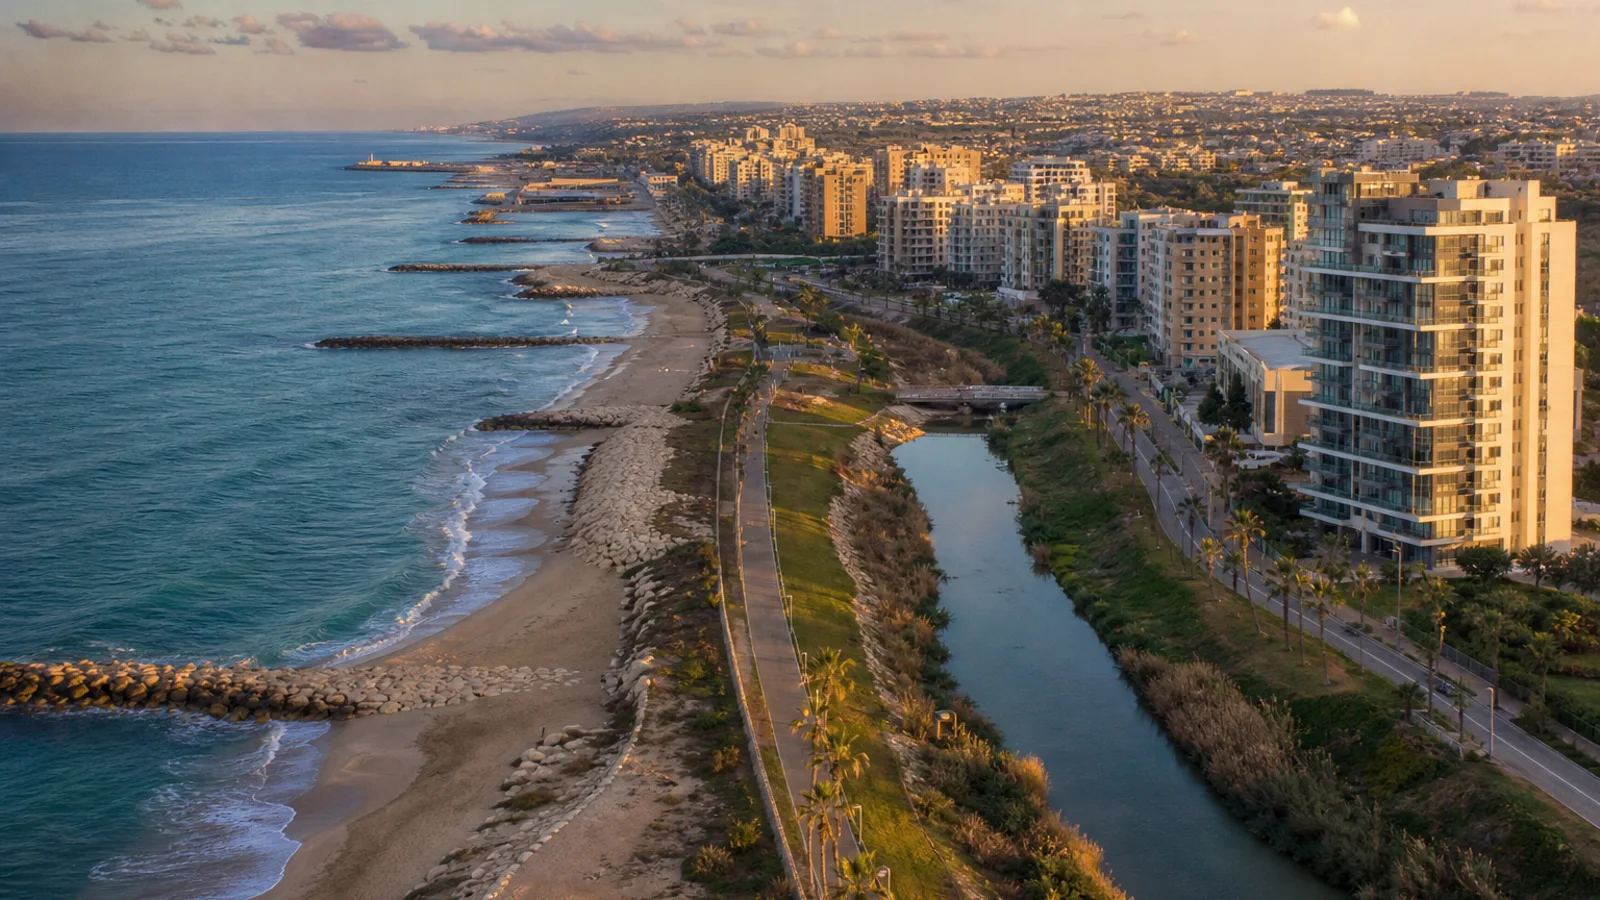
מרכז נהריה, עין שרה ונהריה הירוקה הם אזורי חיפוש שונים, אבל גם בתוך כל אחד מהם צריך לבדוק את הרחוב ואת הנכס. מי שמחפש ליד שדרות הגעתון עשוי לתת עדיפות לקרבה לשירותים, בעוד משפחה אחרת תעדיף מבנה מסוים או מרחב אחר. אי אפשר להסיק משם השכונה בלבד מה יהיו ההחזר, הוצאות התחזוקה או אפשרות המימון של הדירה שבחרתם.
בבניין ותיק בודקים גישה, מעלית אם קיימת ומצב רכוש משותף. בבניין חדש יותר בודקים גם את הוצאות הניהול ואת התאמת החניה והמחסן למסמכים. למבוגרים כדאי לבדוק את הדרך המלאה מהרחוב לדירה ולא להסתפק בכך שיש מעלית. מדרגות בכניסה או מעבר לא נוח יכולים להשפיע על השימוש בבית וליצור צורך בהתאמות או במעבר נוסף בהמשך.
שם השכונה לבדו אינו קובע אם העסקה מתאימה לכם או אם הנכס מתאים למימון. בודקים את הבניין המסוים, הקומה, המעלית, החניה, המחסן, המיגון ומצב הרכוש המשותף. גם שתי דירות באותו רחוב יכולות להיות שונות מאוד מבחינת שווי, תחזוקה ועלויות עתידיות. את מה שמוצג כחלק מהעסקה צריך לראות במסמכים, ולא להסתפק בתיאור במודעה או בהסבר שניתן בביקור.
לבדיקת תקציב ראשונית היעזרו בעמודי "כמה כסף צריך לדירה" באתר ובנתונים הרשמיים הזמינים, תוך תשומת לב למועד העדכון. הנתון העירוני נותן כיוון, אבל אינו שמאות לנכס מסוים ואינו התחייבות למחיר רכישה. אחריו צריך להוסיף את ההוצאות האישיות שלכם ולבדוק את ההחזר לפי תנאי המימון שיאושרו בפועל, ולא לפי הבטחה כללית לגבי מה שאפשר לקבל.
שכירים, עצמאים וגמלאים בנהריה: מציגים הכנסה אמיתית
הכנסה של משק בית בנהריה יכולה להגיע משכר, מעסק עצמאי, מפנסיה או משילוב של מקורות. לכל מקור נדרש תיעוד מתאים, ואין להניח שסכום שנכנס לחשבון יוכר כולו כהכנסה לצורך ההלוואה. עצמאים מכינים מסמכים לפי הדרישות, וגמלאים מציגים אישורי קצבאות ופנסיה רלוונטיים. אם צפויה פרישה, מחשבים גם את ההכנסה לאחריה ולא בונים החזר ארוך על השכר שלפני השינוי.
למי שנוסע מנהריה לעבודה מחוץ לעיר חשוב להכניס לתקציב את הוצאות התחבורה בפועל. אם אחד מבני הזוג מתכנן לצמצם עבודה כדי לסייע להורה או לטפל בילדים, גם זה חלק מהתמונה. תוכנית אמינה אינה מחייבת לדעת כל מה שיקרה בעתיד, אבל היא צריכה להתייחס לשינויים שכבר ידועים ולא לדחות אותם לאחר חתימת החוזה.
הגוף המממן בוחן את ההכנסה המתועדת ואת ההתחייבויות הקיימות, ולא רק את הסכום שאתם רגילים לראות בחשבון. חשוב להציג תמונה מלאה ולציין שינוי בעבודה, הלוואה שטרם הסתיימה או הכנסה שאינה קבועה. מסמך חסר יכול לעכב את הבדיקה, אבל הצגה לא מדויקת של המצב עלולה ליצור בעיה גדולה יותר. לכן מכינים את התיק לפי סוג ההעסקה ומבררים מראש מה עוד נדרש להכרה בהכנסה.
במקביל לבדיקה הפורמלית בונים תקציב ביתי שמרני יותר. לא כל הכנסה שמוכרת לצורך אישור צריכה לשמש בסיס להוצאה קבועה לשנים ארוכות. כדאי להחזיק כרית מזומנים זמינה, להבחין בין תשלום שוטף לבין תקבול חד פעמי ולבחון תקופה שבה נכנס פחות כסף. כך יודעים אם העסקה מתאימה למשפחה גם בלי להניח שכל דבר יתפתח בדיוק לפי התוכנית.
דירה ראשונה בנהריה: משאירים כסף גם לאחר הרכישה
בדירה ותיקה במרכז נהריה, התקציב עשוי לכלול עבודות שאינן נראות בביקור קצר. כדאי לבדוק תשתיות, איטום ומצב הבניין עם בעלי מקצוע לפי הצורך, ולבקש הערכה מסודרת במקום להניח שתיקון יהיה קטן. בדירה בעין שרה או בנהריה הירוקה בודקים באותה מידה התאמות ורכישות נדרשות. השאלה אינה רק אם אפשר לקנות, אלא אם נשאר כסף להפוך את הנכס לבית מתפקד.
אם ההורים נותנים חלק מההון העצמי, כדאי להבהיר מוקדם את מועד ההעברה ואת אופי הסיוע. כסף שיועבר רק אחרי מכירה שלהם אינו בהכרח זמין לתשלום הראשון שלכם. כשכמה בני משפחה מעורבים ברכישה, סדר ותיעוד חשובים עוד יותר. מתאמים את ההיבטים המשפטיים עם עורך הדין ולא משאירים הבנות משפחתיות מהותיות מחוץ לתכנון העסקה וליכולת ההחזר.
ברכישת דירה ראשונה שיעור המימון המרבי הוא עד 75%, בכפוף לכללים ולאישור פרטני. זו תקרה ולא התחייבות לקבל את מלוא הסכום. אם השווי המוכר לצורך חישוב המימון נמוך ממחיר הרכישה, ייתכן שיידרש הון עצמי נוסף. לכן לא מסתפקים בחישוב של ההפרש בין מחיר החוזה לסכום ההלוואה הרצוי, אלא בודקים גם את הנכס ואת יכולת ההחזר של הרוכשים.
הכסף לתשלום למוכר הוא רק חלק מהתקציב. משאירים סכום נפרד לשכר טרחה, תיווך אם יש, שמאות, רישום, ביטוחים, מעבר, תיקונים ומסים אם חלים בהתאם לעסקה. כאשר ההורים עוזרים, מגדירים אם זו מתנה או הלוואה ומתעדים בהתאם. גם הלוואה משפחתית היא התחייבות אמיתית אם צריך להחזיר אותה, וצריך להכניס את ההחזר לתקציב במקום להתייחס לכל הסכום כהון פנוי ללא עלות.
מוכרים דירה בנהריה ועוברים לבית נגיש יותר
לתושבים ותיקים בנהריה, מעבר לדירה קטנה יותר אינו מבטיח שיישאר כסף פנוי. דירה נגישה עם מעלית וחניה יכולה להיות שונה מאוד מהנכס הנמכר, וצריך לחשב את התמורה נטו אחרי סילוק התחייבויות והוצאות העסקה. מתחילים מהסכום שאפשר להקצות לרכישה תוך שמירה על משאבים למחיה, בריאות וצרכים עתידיים, ולא מכל שווי הדירה הישנה כאילו הוא פנוי לתשלום מיידי.
אם נדרש מימון בגיל מבוגר, בודקים הכנסה, תקופה ודרישות ביטוח לפני שמתחייבים לנכס מסוים. גיל לבדו אינו תשובה לשאלת האפשרות לקבל הלוואה, אך הוא עשוי להשפיע על תנאיה. חשוב גם לתאם את מועד הפינוי והכניסה כדי לצמצם צורך בדיור זמני. מעבר שמטרתו להקל על החיים צריך להשאיר ביטחון כלכלי, ולא להחליף קושי של נגישות בלחץ של תשלום חודשי גבוה מדי.
במכירה וקנייה במקביל מכינים לוח אחד שמרכז את כל התקבולים והתשלומים. לא מספיק לדעת כמה כסף יישאר אחרי המכירה; צריך לדעת באיזה יום הוא יהיה זמין. משפרי דיור שמוכרים את הדירה הקיימת בהתאם לתנאים הרלוונטיים יכולים לקבל עד 70% מימון ברכישה. ברכישת דירה נוספת ללא מכירת הקיימת תקרת המימון היא בדרך כלל עד 50%, בכפוף לסיווג ולכללים החלים על העסקה.
אם נוצר פער זמני אפשר לבדוק גישור, אבל הוא אינו פתרון אוטומטי. מחשבים עלות, תשלום בתקופת הביניים ומקור פירעון, ובוחנים גם מצב שבו המכירה מתעכבת. משכנתא על נכס קיים אינה דרך מובטחת להשלמת הון עצמי, והאפשרות תלויה במטרת האשראי ובהוראות החלות. את מועדי המכירה והשלכות המס מבררים עם עורך הדין ועם איש מקצוע מתאים לפני שבונים על סיווג או על הקלה מסוימת.
דירה מקבלן בנהריה: בונים תקציב עד לקבלת המפתח
משפחה שרוכשת דירה חדשה בנהריה עשויה להמשיך לשכור בעיר או להמתין למכירת הדירה הנוכחית. בשני המקרים צריך לחבר את כל ההוצאות ולא להסתפק במחיר החוזה. גם אם רוב התמורה משולמת בהמשך, בודקים כבר עכשיו איך היא תמומן ואם יהיה צורך בכסף נוסף עבור התאמות, מעבר והמשך מגורים בתקופת הביניים. תשלום דחוי אינו הוכחה שהעסקה מתאימה להכנסה.
כשיש מכירה במקביל, בוחנים מה יקרה אם הקונה של הדירה הישנה ישלם מאוחר יותר מהצפוי או אם המכירה עצמה תתעכב. את התיאום המשפטי עושים עם עורך הדין ואת פתרונות המימון בודקים מראש. חשוב שלא יהיו בתוכנית תשלומים שנשענים על שתי הנחות לא ודאיות בעת ובעונה אחת, כמו מועד מכירה אופטימי וקבלת משכנתא שטרם נבחנה לקראת המסירה.
בדירה מקבלן מתכננים את שחרור הכסף לפי לוח התשלומים בחוזה. תשלום שנדחה למועד המסירה עדיין דורש מקור מימון, והריבית והיכולת לקבל אשראי עשויות להשתנות עד אז. עם עורך הדין בודקים בטוחות, הצמדה, תנאי תשלום והשלכות של שינוי במועד המסירה. אין להניח שאישור שניתן בתחילת הדרך שומר ללא הגבלה על כל התנאים עד לקבלת המפתח.
אם ממשיכים לגור בשכירות, מכניסים לתקציב גם תקופה של שכירות לצד עלויות מימון. בכל הסדר של דחיית תשלום מבררים מה בדיוק נדחה, האם מצטברת ריבית ומה יהיה ההחזר לאחר סיום ההקלה. התשלום הראשון אינו תמיד מייצג את ההתחייבות בהמשך. כדאי להכין גם תוכנית לעיכוב במסירה ולהוצאות מעבר, בלי להסתמך על פיצוי עתידי ככסף שכבר נמצא בחשבון וזמין לתשלום הבא.
דירה ותיקה בנהריה: רישום והתחדשות עירונית
בבניינים הוותיקים בנהריה יש לבדוק מה בדיוק נמכר לכם: הדירה הרשומה, ההצמדות וכל תוספת שבוצעה במהלך השנים. מחסן שהוסב לחדר או מרפסת שנסגרה יכולים להיות חשובים לשימוש המשפחתי, אך דורשים בדיקה של המסמכים וההיתרים. אם הנכס נמכר בעקבות ירושה או שיש כמה בעלי זכויות, עורך הדין מוודא מי יכול לחתום ומה נדרש להשלמת הרישום ולביצוע הבטוחה.
כשמוצגת אפשרות להתחדשות עירונית, מבקשים לדעת מה השלב בפועל ומה מעוגן במסמכים. אין לבנות את התקציב כאילו הדירה העתידית כבר קיימת, ואין להסתמך על ציפייה לתוספת שטח כמקור להון עצמי. ההלוואה נלקחת היום, ולכן הרכישה צריכה להיות אפשרית גם אם התוכנית מתעכבת. ייעוץ משכנתאות אינו מחליף בדיקה משפטית של ההסכמים והסיכונים, אלא נשען עליה כדי לבנות מימון מתאים.
בדיקת רישום ושמאות אינה עניין ששומרים לרגע האחרון. עורך הדין בודק את הזכויות ואת האפשרות לבצע את העסקה, והשמאי בוחן את הנכס לפי תפקידו. כאשר יש תוספת בנייה, מחסן שהוסב לחדר או אי התאמה בין המסמכים למצב בפועל, מבררים את המשמעות בעזרת בעלי המקצוע המתאימים. לא כל שטח שרואים בביקור יוכר באותה דרך לצורך חישוב השווי והמימון.
אם מתקרבים לתקרת המימון או שיש מורכבות בנכס, כדאי לבחון שמאות מוקדמת בתיאום מתאים. גם היא אינה מבטיחה אישור סופי, אך עשויה לחשוף פער כשעוד אפשר לשנות את העסקה. במקרה של שווי נמוך מהצפוי, חשוב לדעת מראש מאין יגיע ההון הנוסף. בדיקה מוקדמת אינה מחליפה בדק הנדסי או ייעוץ משפטי, אלא מצטרפת אליהם כדי לאפשר החלטה על בסיס מידע ולא על סמך תקווה שהמסמכים יסתדרו בהמשך.
מיגון, קרבה לים וסביבת הגעתון: בודקים נקודתית
בחיפוש דירה בנהריה בודקים בפועל את פתרון המיגון ואת דרך ההגעה אליו לפי המידע הרשמי וההנחיות העדכניות. למשפחה עם ילדים או לאדם עם מגבלת ניידות חשובה גם המשמעות המעשית. אם שוקלים להוסיף מרחב מוגן, נדרשת בדיקה תכנונית ותקציבית נפרדת. לא מניחים מראש שהעבודה אפשרית או שכל העלות תיכלל במשכנתת הרכישה, ולא בונים החלטה על ניסוח כללי במודעה.
בדירה סמוכה לחוף כדאי לבחון מקצועית סימני רטיבות, קורוזיה ואיטום. באזור הגעתון ובכל נכס שבו עולה שאלה של ניקוז, מבקשים מידע נקודתי והיסטוריית נזקים ככל שניתן. אין להסיק שכל האזור נמצא באותו מצב, אך גם לא להתעלם מסימנים בנכס מסוים. מבררים בנפרד אפשרות ביטוח, כיסויים והחרגות עם גורם ביטוח מתאים, ומשלבים הוצאות שהתגלו בתקציב המגורים הכולל.
לפחות שליש מהמשכנתא צריך להיות בריבית קבועה לפי הוראות בנק ישראל. קיימת גם מגבלת יחס החזר של עד מחצית מההכנסה הפנויה כפי שהיא מחושבת לצורך ההוראות. אלה גבולות רגולטוריים ולא המלצה לנצל את מלוא היכולת. תשלום שעומד בכללים עדיין עלול להיות גבוה מדי למשפחה שיש לה הוצאות קבועות משמעותיות או הכנסה שעלולה להשתנות.
בכל מסלול חשוב להבין מה קבוע ומה עשוי להשתנות: הריבית, ההצמדה, יתרת הקרן והתשלום החודשי. ריבית קבועה אינה מבטיחה תשלום קבוע כאשר המסלול צמוד למדד. גם גמישות לפירעון מוקדם נבדקת לפי תנאי ההלוואה והעמלות האפשריות, ולא לפי אמירה כללית שלא תהיה עלות. בוחנים תרחיש של החזר גבוה יותר ושל ירידה בהכנסה, ומשאירים מרווח שמאפשר להתמודד עם שינוי בלי להידרש מיד לאשראי נוסף.
מיחזור ועזרה לילדים: שומרים גם על ההורים בנהריה
הורים בנהריה שרוצים לעזור לילדים לרכוש דירה צריכים להתחיל מהיכולת שלהם, גם אם בבעלותם נכס ללא משכנתא. שעבוד הבית יוצר חוב והבית משמש בטוחה; גם ערבות יכולה ליצור חשיפה משמעותית. בודקים מה ניתן לתת מחיסכון, מה דורש הלוואה ומה תהיה ההשפעה על המחיה. הרצון שהילדים יישארו קרובים חשוב, אבל אינו סיבה לוותר על עתודה להוצאות העתידיות של ההורים.
משכנתא הפוכה היא אפשרות שעשויה להתאים לחלק מהבעלים המבוגרים, בכפוף לזכאות ולתנאי המוצר. בודקים ריבית נצברת, עלויות, מועדי פירעון והשלכות על מכירה עתידית ועל העיזבון. אין להתייחס אליה כאל כסף ללא מחיר. כשילדים והורים שותפים לשיחה, כדאי לוודא שכל צד מבין את ההתחייבויות ויכול לקבל ייעוץ משפטי עצמאי לפי הצורך, בלי לחץ לקבל החלטה רק כדי להספיק עסקה מסוימת.
מיחזור מתחיל מדוח יתרות, פירוט מסלולים ועמלות פירעון מוקדם. משווים בין המשך ההלוואה הקיימת לבין החלופה החדשה תוך התחשבות בתקופה ובכל ההוצאות הנלוות. הפחתת ההחזר באמצעות הארכת התקופה יכולה להקל על התזרים אך להגדיל את העלות הכוללת. לכן מציגים בנפרד את השינוי בתשלום החודשי ואת השינוי בסכום שישולם לאורך השנים, ולא קובעים כדאיות לפי שורה אחת בלבד.
אם שוקלים לצרף הלוואות אחרות לשעבוד הדירה, זוכרים שהחוב אינו נעלם והבית משמש בטוחה. פריסה ארוכה יכולה לייקר התחייבות שהייתה אמורה להסתיים מוקדם יותר. לפעמים נכון לבדוק שינוי חלקי, פירעון מסוים או פשוט להשאיר את ההלוואה כפי שהיא. החלטה טובה נשענת על חיסכון לאחר עלויות ועל התאמה לצורכי המשפחה, ולא על הרצון לבצע שינוי רק משום שחלף זמן מאז לקיחת המשכנתא.
איך מתחילים ייעוץ משכנתאות לתושבי נהריה מרחוק
אפשר להתחיל את הבדיקה מנהריה בזום ולהעביר מסמכים בתיאום, בלי להפוך את הפגישה הראשונה ליום של נסיעות. מי שכבר מצא דירה במרכז, בעין שרה או בנהריה הירוקה מביא את פרטיה ואת לוח התשלומים המוצע. מי שעדיין מחפש יכול להתחיל מהתקציב ומההון העצמי. בשני המקרים חשוב לציין אילו מקורות כסף כבר זמינים ואילו תלויים במכירה או בסיוע משפחתי שטרם הועבר.
המשרד אינו בנהריה, ולכן מתאמים מראש אם נפגשים מרחוק או מגיעים לטירת הכרמל. מטרת השיחה היא להבין מה אפשר לקדם ומה דורש עוד בדיקה, לא להבטיח מראש אישור או החזר מסוים. כשיש רישום מורכב, מעבר בגיל מבוגר או עזרה לילדים, כדאי במיוחד להקדים את התכנון. כך אפשר לחבר בין צורכי המשפחה לבין העסקה לפני שנוצר לחץ של מועד תשלום קרוב.
דימה פוסטובוי, מייסד ייחוד משכנתאות, בעל ניסיון של יותר מתשע שנים בתחום. המשרד נמצא בשדרות מנחם בגין 35, טירת הכרמל. אפשר לתאם פגישת ייעוץ ראשוני חינם במשרד או בזום, ולבדוק את נקודת המוצא גם לפני שנבחרה דירה. אין צורך להגיע עם כל התשובות, אבל כדאי להביא מידע מלא על הכנסות, התחייבויות והון עצמי כדי שהשיחה תוביל לתוכנית מעשית.
לאחר מיפוי הנתונים מגדירים תקציב, מכינים בקשה ומבררים את התנאים להמשך. בהמשך מתאמים שמאות, ביטוחים ומסמכים לשחרור הכסף בהתאם לדרישות. אישור עקרוני אינו סוף התהליך, וההחלטה הסופית כפופה לבדיקה ולאישור של הגוף המממן. המטרה היא שתדעו בכל שלב מה כבר הושלם, מה עדיין חסר ומי מטפל בכל נושא, בלי להניח שכסף יועבר לפני שהושלמו התנאים הנדרשים לביצוע.