יועץ משכנתאות בכרמיאל: בוחרים דירה לפי תקציב משפחתי
בכרמיאל אפשר לחפש דירה ראשונה בבניין ותיק, דירה חדשה למשפחה מתרחבת או בית צמוד קרקע. כל אפשרות משנה גם את ההוצאות ואת אופן קבלת המשכנתא. משפחה שרואה דירה גדולה יותר מזו שהכירה צריכה לבדוק לא רק אם ניתן לקנות אותה, אלא מה יקרה לתקציב לאחר המעבר. למי שעובר לעיר ומחליף גם מקום עבודה חשוב במיוחד להפריד בין הכנסה קיימת לבין ציפייה שעדיין לא התממשה.
לפני שמתחילים לחפש ריבית, כדאי להבין כמה כסף באמת עומד לרשות המשפחה ואיזה החזר מתאים לה לאורך זמן. הכנסה חודשית אינה כולה כסף פנוי למשכנתא. צריך להביא בחשבון מסגרות לילדים, תחבורה, הלוואות קיימות, ביטוחים והוצאות שלא חוזרות בכל חודש אבל מגיעות בסופו של דבר. משפחה שמתחייבת לפי החודש הנוח ביותר עלולה לגלות שהדירה מתאימה לה, אבל התשלום עליה משאיר מעט מדי מקום לחיים עצמם.
ייעוץ משכנתאות אינו מחליף בדיקה משפטית או הנדסית. התפקיד הוא לחבר בין מצב הרוכשים, מאפייני הנכס ולוח התשלומים, ולזהות פערים לפני שמתחייבים. אישור עקרוני המבוסס על ההכנסה אינו אישור אוטומטי לכל דירה שתמצאו. גם אחרי קבלתו יש תנאים להשלמה, בדיקת מסמכים ולעיתים שמאות. לכן נכון לקדם את בדיקת היכולת הכלכלית ובדיקת הנכס במקביל, ולא להניח שאפשר לסדר את כל הפרטים אחרי חתימת החוזה.
רבין, גבעת רם ורמת נבון: בודקים נכס ולא רק שכונה
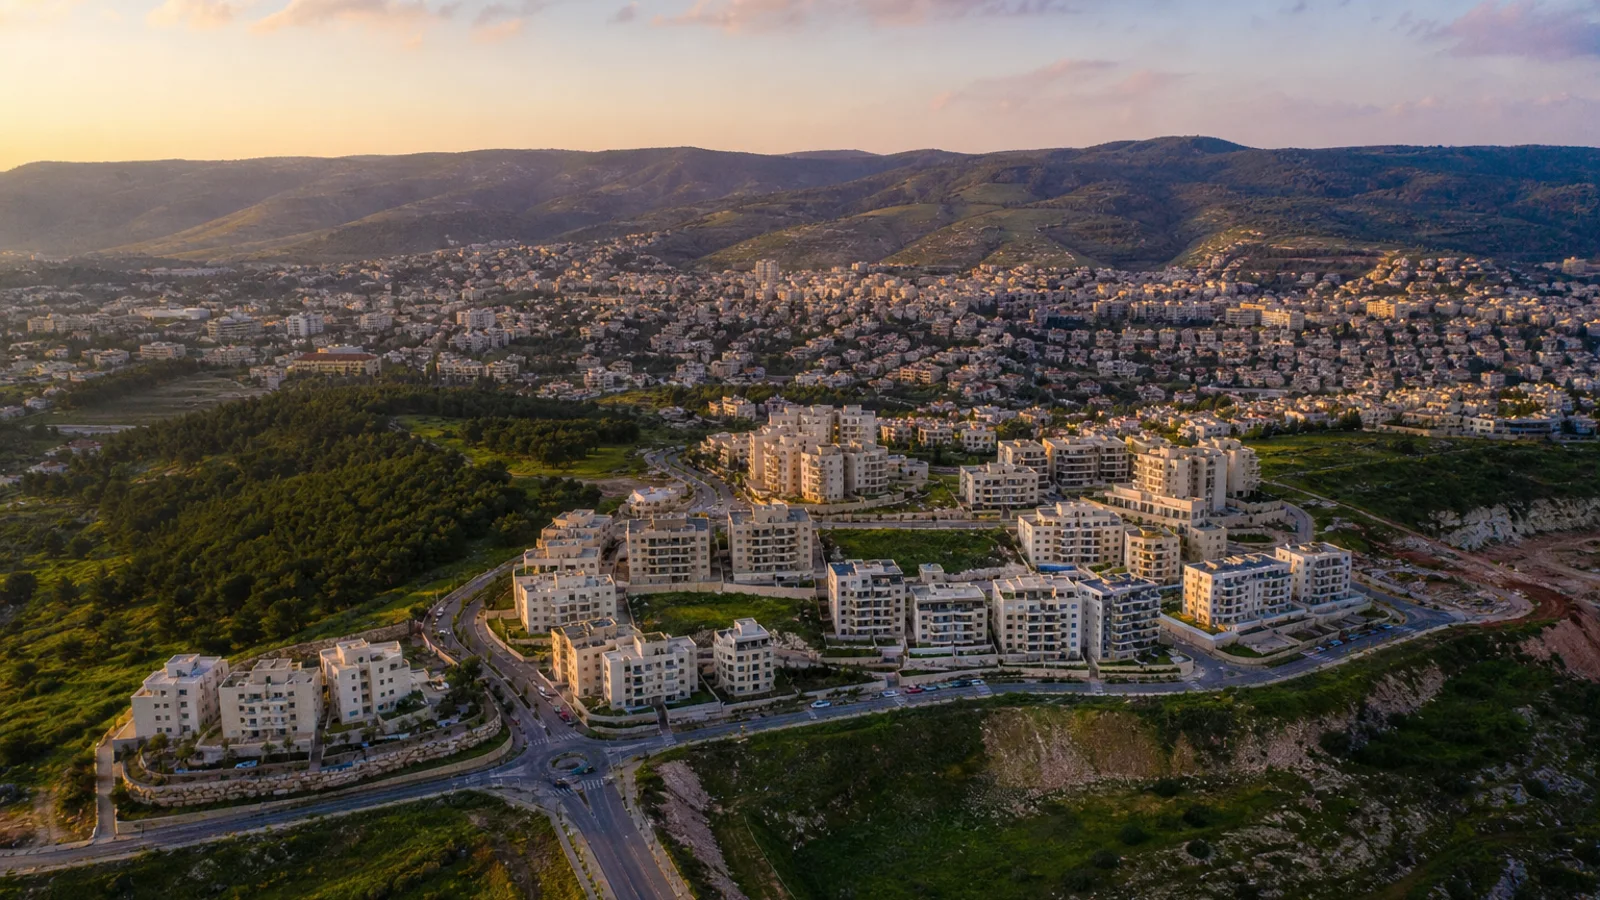
בשכונת רבין, בגבעת רם וברמת נבון, שם השכונה אינו תחליף לבדיקה של הבניין והדירה. בדקו גישה, מעלית, חניה, מחסן והפרשי גובה בדרך הביתה. בכרמיאל לטופוגרפיה יש משמעות מעשית למשפחה עם עגלה או לבני משפחה עם מגבלת ניידות. גם נוף ומרפסת אינם מחליפים כניסה שמתאימה לכם. בדירת גן או בבית עם כמה מפלסים חשוב להבין מה מוצמד כדין ומה משותף לשכנים לפי המסמכים.
כשמשווים בין שתי כתובות, בדקו מה בדיוק נכלל בכל אחת: שטח רשום, חניה, מחסן, מעלית, מצב הבניין וזכויות בחלקים המשותפים. מספר החדרים בפרסום אינו מתאר בהכרח את השטח שיזכה להכרה לצורך המימון. גם תמונות של דירה משופצת אינן מלמדות על מצב הצנרת המשותפת, הגג או החזית. אלה פרטים שמשפיעים על הוצאות המגורים העתידיות, ולא רק על המחיר שאפשר להסכים עליו עם המוכר.
כדאי להגיע לנכס גם בזמן שבו המשפחה באמת צפויה להשתמש בסביבה. בדקו גישה למסגרות, יציאה לעבודה, חניה והגעה עם עגלה או קניות. אם יש הבטחה לתוכנית עתידית, לתחנה חדשה או להתחדשות, הפרידו בינה לבין המצב הקיים. החלטת המימון צריכה להחזיק גם אם השיפור בסביבה יתעכב או לא יתממש. את הבדיקה הכלכלית עושים על בסיס נתונים קיימים ומסמכים, ולא על סמך ציפייה שהשכונה בהכרח תשתנה.
דירה ראשונה בכרמיאל: כמה כסף צריך להביא מהבית
זוג שמחפש דירה ראשונה בכרמיאל יכול להתחיל בעמוד "כמה כסף צריך לדירה" של העיר באתר, המבוסס על נתוני מחירים רשמיים. הנתונים מספקים נקודת ייחוס ולא הבטחה למחיר או לשווי של נכס מסוים. דירה ותיקה ודירה חדשה יכולות להיות שונות מאוד גם במספר חדרים דומה. בנו מסגרת חיפוש לפי ההון וההחזר שלכם, ורק אחר כך בחרו כמה להוציא על המיקום, הגודל והאבזור שאתם מעדיפים.
בדירה ראשונה שיעור המימון המרבי הוא עד 75%, בכפוף להגדרות בנק ישראל, לבחינת יכולת ההחזר ולאישור הנכס. אין משמעות הדבר שכל רוכש יקבל בהכרח את מלוא השיעור. כאשר השמאות נמוכה ממחיר החוזה, ייתכן שיידרש הון עצמי נוסף. לכן חשוב לא לבנות עסקה שבה כל שקל מהחיסכון כבר מיועד לתשלום ואין יכולת להשלים פער. ההון העצמי חייב להיות זמין במועדים הנכונים וגם מתועד בהתאם לדרישות.
מעבר למחיר הדירה יש שכר טרחת עורך דין, שמאות, תיווך אם יש, מעבר, ביטוחים ולעיתים עבודות דחופות. את שאלת המס בודקים לפי מצבכם עם איש מקצוע מתאים. אם ההורים מסייעים, מבררים אם זו מתנה או הלוואה ומתי הכסף יועבר. החזר להורים הוא הוצאה משפחתית גם אם אינו מופיע בהוראת קבע. אשראי קצר להשלמת הרכישה אינו תחליף לבדיקה של תקציב, ועלול דווקא להקטין את יכולת ההחזר הזמינה למשכנתא.
צמודי קרקע ודירות גן בכרמיאל: מסמכים לפני התחייבות
בית פרטי בכרמיאל דורש בדיקה של היתרים, רישום והתאמה למצב הקיים. מרתף, חדר נוסף או יחידה נפרדת אינם בהכרח מאושרים לשימוש שנעשה בהם היום. בדירת גן בודקים הצמדות וזכויות בחצר. בגלל הפרשי גובה בחלק מהנכסים, כדאי לבחון גם קירות תומכים וניקוז עם איש מקצוע מתאים. אם מתכננים הרחבה, צריך לבחון בנפרד היתכנות, היתרים ותקציב, ולא להניח שמימון נוסף יהיה זמין בהמשך ללא תנאים.
לפני חתימה, עורך הדין צריך לברר מהן הזכויות הנמכרות, מי מוסמך למכור ואילו שעבודים או מגבלות קיימים. מגורים ארוכי שנים בנכס אינם הוכחה לכך שכל המסמכים מסודרים. גם תשלום חשבונות או ארנונה אינו מחליף היתר בנייה או רישום מתאים. אם מתגלה פער, צריך להבין מה נדרש להסדרה, מי אחראי לכך וכמה זמן הדבר עשוי לקחת. בהתאם לכך קובעים עם עורך הדין את ההגנות החוזיות ואת מועדי התשלום.
השמאי בוחן את הנכס לצורכי המימון, אבל השמאות אינה תחליף לבדק הנדסי ואינה מבטיחה שלא יתגלו ליקויים. בדיקה מוקדמת יכולה לצמצם אי ודאות, בכפוף לכך שהיא מתאימה לדרישות ההליך. אם שטח מסוים אינו מוסדר, אין להניח שכל ערכו יוכר. פער בשווי יכול להפוך לפער בהון העצמי. עדיף לזהות אותו כשעדיין אפשר לבחון את העסקה מחדש ולא כשהתשלום למוכר כבר קרוב ואין מקור ברור לכסף החסר.
משאירים דירה להשכרה כשעוברים לכרמיאל
מעבר לכרמיאל מהמרכז או ממשגב יכול לעורר שאלה אם למכור את הבית הקודם או להשאירו להשכרה. צריך לבדוק את שתי החלופות בלי להניח ששכר הדירה יכסה תמיד את ההתחייבויות. בעלות על שני נכסים יכולה להוסיף תחזוקה, תקופות ללא שוכר ועומס תזרימי. אם בבית בכרמיאל מתוכננת השכרת יחידה, בודקים תחילה את חוקיות השימוש ואת אופן בחינת ההכנסה, ולא מתייחסים אליה כהכנסה מובטחת לצורך הרכישה.
כל תוכנית מימון צריכה לכלול גם אפשרות שבה ההכנסה נמוכה מהצפוי או שההוצאה גבוהה יותר. בדקו מה יקרה אם תהיה תקופה ללא שוכר, אם תידרש החלפת תשתית או אם אחד מבני הזוג יפחית עבודה. אין צורך להניח שכל בעיה תקרה יחד, אבל צריך לדעת מהו מרווח הביטחון שלכם. הבטחה לעליית ערך אינה מקור לתשלום החודשי, והערכה אופטימית אינה מחליפה כסף נזיל שנמצא ברשות המשפחה.
השוואה בין חלופות נעשית לפי התמונה המלאה: הון עצמי, עלויות נלוות, החזר לאורך זמן והתחייבויות אחרות. בדירה נוספת או להשקעה תקרת המימון הרגילה היא עד 50%, בכפוף לסיווג ולאישור. הכנסה עתידית מהנכס אינה מובטחת ואינה בהכרח מוכרת במלואה לצורך ההחזר. כדאי לבחון את ההכנסה נטו לאחר תחזוקה, תקופות ריקות ומסים לפי המקרה, ולא להסתפק בהפרש בין שכר דירה צפוי לתשלום הראשון של ההלוואה.
משפרי דיור בכרמיאל: מדירה לבית או לדירה גדולה
משפחה שעוברת מדירה בכרמיאל לבית עם חצר או לדירה גדולה יותר צריכה לנהל את ההפרש בין העסקאות, לא רק בין מחירי הפרסום. עלויות המכירה והרכישה, יתרת המשכנתא והוצאות המעבר מקטינות את הכסף הפנוי. גם מעבר בתוך אותה שכונה עלול לכלול תקופה של דיור זמני. תוכנית טובה משאירה מקום לעיכוב במכירה ולא מחייבת לקבל כל הצעה רק כדי לעמוד בתשלום הקרוב על הנכס החדש שכבר נרכש.
למשפרי דיור שמוכרים את הדירה הקיימת בהתאם לתנאים החלים, תקרת המימון היא עד 70% ברכישה החדשה. אם משאירים את הדירה הקיימת, צריך לבדוק את סיווג העסקה כדירה נוספת ואת המגבלות הנגזרות ממנו. יש משמעות גם למועדים ולהיבטי המס, ולכן לא בוחרים סיווג רק לפי אחוז המימון שרוצים לקבל. התוכנית צריכה לשקף את הכוונה האמיתית ולהיות מתואמת עם הבדיקה המשפטית ועם היכולת לבצע את המכירה בזמן.
הכינו טבלה של תקבולים ותשלומים לפי תאריכים. ממחיר המכירה הצפוי הפחיתו יתרת הלוואה, הוצאות מכירה וכל התחייבות שצריך לסלק. רק היתרה היא בסיס לתכנון ההון העצמי. אם נוצר פער זמנים, אפשר לבדוק התאמת מועדי חוזים, גרירת הלוואה או גישור בכפוף לאישור. גישור אינו מבטל סיכון אלא מוסיף התחייבות זמנית, ולכן צריך להבין מה עושים אם הקונה מתעכב או אם המכירה מתבצעת במחיר נמוך מהתכנון המקורי שלכם.
דירה מקבלן בכרמיאל: לוח הבנייה ולוח המימון
ברכישת דירה חדשה בכרמיאל, לרבות חיפוש ברמת נבון, צריך לבחון את הפרויקט המסוים ואת החוזה העדכני. שם השכונה אינו מלמד באיזה שלב הבנייה או מה מועד המסירה. משפחה ששוכרת בכרמיאל בזמן ההמתנה צריכה לתכנן את החפיפה בין השכירות להחזרים. מי שמוכר דירה צריך לתאם את מועד הפינוי שלה בלי להניח שכל הדירות בפרויקט יימסרו בדיוק לפי הציפייה הראשונית שהוצגה בתחילת תהליך השיווק.
בדירה מקבלן, לוח התשלומים הוא חלק מתוכנית המימון ולא רק סעיף בחוזה. בודקים מתי משתמשים בהון העצמי, מתי נדרשות משיכות ומה משולם במקביל על שכירות או מגורים זמניים. ריכוז תשלום לקראת המסירה אינו מבטיח שיהיה קל לקבל אז הלוואה. ההכנסה, ההתחייבויות והריבית עשויות להשתנות. אישור עקרוני תקף לפי תנאיו ואינו התחייבות בלתי מוגבלת לאורך כל תקופת הבנייה, ולכן צריך לברר מה יידרש בהמשך הדרך.
בקשו מעורך הדין להסביר את הבטוחות, מנגנון ההצמדה והוראות המסירה. בצד הכלכלי הוסיפו מעבר, אבזור והתאמות שאינן כלולות במפרט. בדקו גם תרחיש של כניסה מאוחרת ושל חפיפה ארוכה יותר בין שכירות למשכנתא. אין להסתפק בהסבר שיווקי על תשלום נוח או מבצע מיוחד. השאלה החשובה היא מה העלות הכוללת, אילו סיכונים נשארים אצלכם ואיך תעמדו בכל מועד גם אם התוכנית לא תתקדם בדיוק כפי שציפיתם בתחילת העסקה.
תמהיל למשפחה בכרמיאל: משאירים מקום לשינויים
תושבי כרמיאל שעובדים בעיר, באזורי התעסוקה בסביבה או בחיפה זקוקים לתקציב שמשקף את ההוצאות בפועל. מספר כלי הרכב, עלויות נסיעה ומסגרות לילדים עשויים לשנות את ההחזר הנוח. משפחה שמתכננת להישאר שנים זקוקה לתכנון שונה ממשפחה שצופה מעבר, אבל גם תוכנית מעבר יכולה להשתנות. לכן לא בונים את כל התמהיל על הבטחה שהדירה תימכר במועד מסוים או שהשכר בהכרח יעלה בשנים הקרובות לאחר הקנייה.
לפי הוראות בנק ישראל, לפחות שליש מהמשכנתא צריך להיות בריבית קבועה. יחס ההחזר אינו יכול לעלות על מחצית מההכנסה הפנויה המחושבת בהתאם להוראות. התקרה אינה המלצה למשפחה ואינה הבטחה לאישור. בתוך המסגרת הזאת בוחנים תקופות, הצמדה ושילוב מסלולים בהתאם לצרכים. מסלול בריבית קבועה הצמוד למדד אינו מבטיח החזר קבוע, והחזר התחלתי נמוך אינו מלמד לבדו על העלות לאורך כל חיי ההלוואה.
צריך להבין מה עשוי להשתנות בכל מסלול, מתי השינוי מתרחש ומה המשמעות בתקציב המשפחתי. אצל עצמאים בוחנים הכנסה מתועדת לאורך זמן ולא רק חודש מוצלח. אצל שכירים מביאים בחשבון שינוי צפוי בהיקף העבודה או חופשה מתוכננת. השוואת חלופות צריכה להיעשות על בסיס סכום, תקופה והנחות ברורים. אם ההחזר סביר רק בתרחיש האופטימי ביותר, נכון לשקול הקטנת תקציב רכישה ולא רק לפרוס את החוב לעוד שנים ולהתעלם מהעלות הנוספת.
מיחזור משכנתא ושיפוץ לתושבי כרמיאל
דירה ותיקה בכרמיאל עשויה לדרוש שיפוץ תשתיות לפני הכניסה, ובבית עם חצר יש גם תחזוקה חיצונית. הפרידו עבודות דחופות משדרוגים שאפשר לדחות, וקבלו הערכה מקצועית במקום להסתמך על סיור קצר. אם רוצים מימון לשיפוץ, בודקים את התנאים בנפרד ולא מניחים שהסכום יתווסף אוטומטית להלוואת הרכישה. הרחבה מתוכננת דורשת בדיקת היתרים ומימון מתאים, והבית צריך להיות אפשרי עבורכם גם אם העבודות נדחות לזמן אחר.
מיחזור מתחיל בדוח יתרות לסילוק ובפירוט המסלולים, התקופות ועמלות הפירעון האפשריות. בודקים את העלות שנותרה בהלוואה הקיימת מול החלופה, כולל הוצאות נלוות. הקטנת התשלום החודשי באמצעות הארכת התקופה יכולה להגדיל את סך התשלומים, ולכן אינה בהכרח חיסכון. גם פירעון חלקי מחיסכון צריך להיבחן מול הצורך לשמור כסף נזיל. משפחה שנכנסה לאחרונה לדירה עשויה להזדקק ליתרה לתיקונים יותר מאשר להקטנה מידית של החוב.
אם שוקלים לצרף הלוואות אחרות למשכנתא, זכרו שהחוב אינו נעלם. הוא עשוי להיפרס לזמן ממושך יותר ולהיות מובטח בבית המשפחה. צריך לבדוק מדוע נוצר הקושי התזרימי ואם הוא צפוי לחזור. לפעמים שינוי במבנה ההלוואה מתאים, ולפעמים נכון להתחיל בשינוי הוצאות או לדחות שדרוג שאינו דחוף. בדיקה מקצועית צריכה לאפשר גם מסקנה שאין טעם למחזר כרגע, ולא להניח מראש שכל תיק חייב לעבור שינוי כדי להצדיק את הבדיקה.
מכינים תיק מסודר לפגישת ייעוץ בכרמיאל
לתושבי כרמיאל והסביבה אפשר לתאם פגישה מרחוק ולרכז מסמכים באופן מסודר בלי נסיעה לכל בירור. בין שאתם בודקים דירה ברבין, נכס בגבעת רם או רכישה ברמת נבון, כדאי להגיע עם שאלות קונקרטיות ולא רק עם מחיר מבוקש. אחרי מיפוי ההון, ההכנסה והנכס מגדירים תקציב ובונים רצף פעולות. לאורך התהליך מבדילים בין הערכה ראשונית, אישור עקרוני ואישור בפועל שתלוי בהשלמת מסמכים ובדיקות של העסקה.
לפגישה הראשונה כדאי לרכז מסמכי הכנסה, פירוט התחייבויות ותמונה של ההון העצמי הזמין. אם יש נכס מסוים, הביאו מסמכי זכויות, טיוטת חוזה ושאלות שעלו אצל עורך הדין. אם יש משכנתא קיימת, צרפו דוח יתרות ופירוט מסלולים. לא צריך לחכות שכל המסמכים יהיו מושלמים כדי להתחיל לברר, אבל כדאי לדעת מה חסר ומי אמור להשיג אותו. מידע מסודר מאפשר לזהות מוקדם מגבלות ולא לבנות תוכנית על הנחות שלא נבדקו.
מייסד המשרד, דימה פוסטובוי, בעל ניסיון של יותר מתשע שנים בתחום. המשרד נמצא בשדרות מנחם בגין 35, טירת הכרמל, ואפשר לתאם גם פגישה מרחוק. תחילת הדרך היא פגישת ייעוץ ראשוני חינם. המטרה אינה רק להגיע לאישור, אלא לחבר בין הבית שאתם רוצים לבין התחייבות שאפשר לחיות איתה לאורך זמן. עדיף להציג כבר בהתחלה גם קושי בהון העצמי או בעיה ברישום, כשעדיין אפשר להתאים את התוכנית ולא אחרי התחייבות למוכר.