יועץ משכנתאות שהמשרד שלו בטירת כרמל
ייחוד משכנתאות יושבת בשדרות מנחם בגין 35 בטירת הכרמל. זה לא עמוד שנכתב על עיר שאנחנו מכירים מרחוק - זו העיר שבה אנחנו עובדים כל יום, נפגשים עם לקוחות, מכירים את הפרויקטים החדשים ושומעים מה קורה בשוק המקומי.
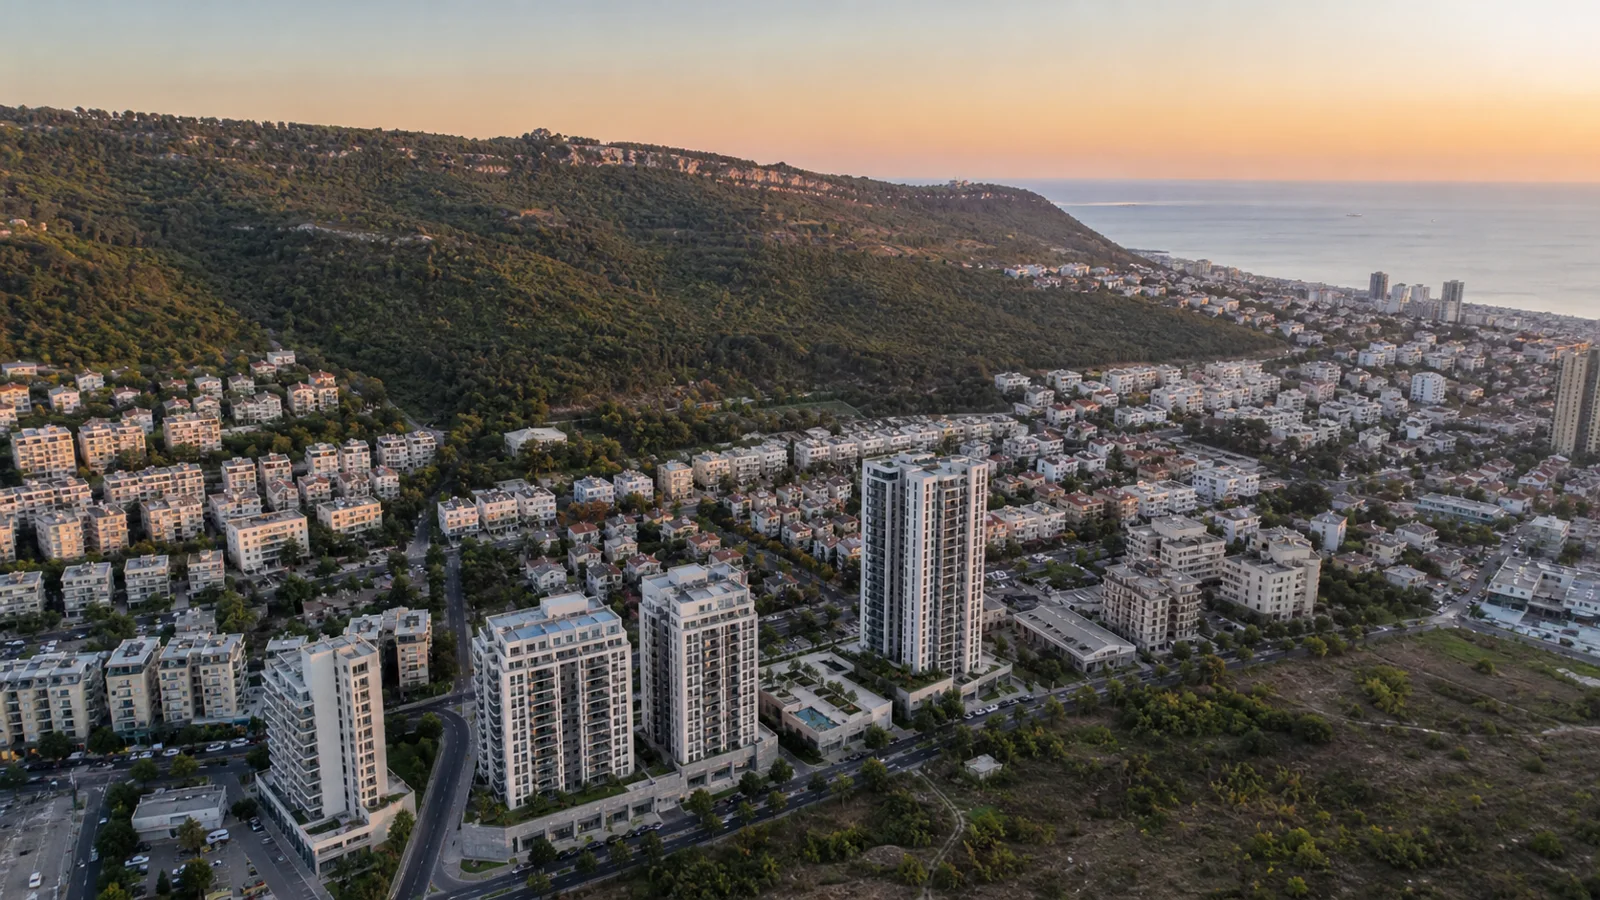
טירת כרמל עברה שינוי גדול בשנים האחרונות. שכונות חדשות כמו גלי כרמל, בנייה רוויה לאורך הכניסה לעיר והגעה של הרבה זוגות צעירים שמחפשים דירה ראשונה קרוב לחיפה, אבל במחיר שחיפה כבר לא מציעה. לצד זה יש שכונות ותיקות עם בניינים ישנים, חלקם בתהליכי התחדשות עירונית.
השילוב הזה יוצר שוק מעניין: מצד אחד הרבה דירות חדשות מקבלן, מצד שני דירות יד שנייה במחירים נגישים יחסית. כל אחד מהמסלולים האלה דורש משכנתא שנבנית אחרת, ובדיוק בזה אנחנו מתמחים.
דירה מקבלן בטירת כרמל: איך לא לשלם ריבית מוקדם מדי
כשקונים דירה על הנייר, לא משלמים את כל המחיר ביום החתימה. התשלומים נפרסים לאורך הבנייה, לפי שלבים שנקבעו בחוזה. הטעות הנפוצה היא לקחת את כל המשכנתא מוקדם מדי ולהתחיל לשלם ריבית על כסף שעוד לא צריך.
הדרך הנכונה היא לבנות משכנתא שמשתחררת בשלבים, בהתאם ללוח התשלומים לקבלן. ככה ההחזר החודשי מתחיל נמוך וגדל רק כשהכסף באמת יוצא. בנוסף צריך להבין את ההצמדה למדד תשומות הבנייה - כל תשלום לקבלן מתעדכן לפי המדד, והסכום הסופי יכול להיות גבוה מהמחיר בחוזה.
אנחנו עוברים עם הלקוחות על החוזה מול הקבלן, מחשבים כמה ההצמדה עלולה להוסיף ובונים תוכנית מימון שמתאימה לכל שלב. את מדד תשומות הבנייה העדכני אפשר לראות במרכז הנתונים שלנו.
- בדיקת לוח התשלומים לקבלן לפני חתימה
- חישוב ההשפעה של מדד תשומות הבנייה על המחיר הסופי
- משכנתא בשחרורים לפי שלבי הבנייה
- בדיקת הערבויות של חוק המכר ומה הבנק המלווה דורש
זכיתם בדירה בהנחה? המימון שונה
בטירת כרמל, כמו בערים רבות בצפון, נבנו פרויקטים של דירה בהנחה ומחיר למשתכן. מי שזכה בהגרלה מקבל דירה במחיר נמוך ממחיר השוק, אבל המשכנתא נבנית קצת אחרת.
בפרויקטים האלה, גובה המימון נקבע לפי כללים מיוחדים, ולפעמים אפשר לקבל מימון גבוה יותר ממשכנתא רגילה לדירה ראשונה. מצד שני, יש מגבלות על מכירה והשכרה בשנים הראשונות, ויש לוח זמנים לתשלומים שצריך לעמוד בו. מי שלא מתכנן מראש עלול לגלות שחסר לו הון עצמי בשלב מאוחר.
אנחנו עוזרים לזוכים להבין בדיוק כמה כסף צריך ומתי, ומחפשים את הדרך הנכונה להשלים את החסר - עזרה מהמשפחה, הלוואת זכאות, הלוואה משלימה או שילוב שלהן.
דירות יד שנייה בשכונות הוותיקות
לא כל מי שקונה בטירת כרמל קונה דירה חדשה. בשכונות הוותיקות יש דירות במחירים נגישים, ולפעמים בבניינים שמתוכננת בהם התחדשות עירונית. זה יכול להיות הזדמנות, אבל צריך לבדוק את הנכס בקפידה.
בדירות ישנות אנחנו בודקים רישום בטאבו או בחברה משכנת, חריגות בנייה, מצב הבניין והאם יש הסכמים חתומים עם יזם. כל אחד מהדברים האלה משפיע על השמאות ועל המוכנות של הבנק לתת משכנתא. עדיף לגלות את זה לפני שמשלמים מקדמה.
כמה הון עצמי צריך לדירה בטירת כרמל
הכללים של בנק ישראל ברורים: דירה ראשונה - עד 75% מימון, משפרי דיור שמוכרים דירה - עד 70%, ודירה להשקעה - עד 50%. בטבלה בעמוד הזה מופיע המחיר החציוני הרשמי בטירת כרמל לפי רשות המסים, וכמה הון עצמי והחזר חודשי הוא מחייב.
חשוב לזכור שההון העצמי צריך לכסות גם את ההוצאות הנלוות: עורך דין, שמאי, מס רכישה אם יש, הובלה ולפעמים שיפוץ. בפגישה הראשונה אנחנו עוברים על כל הסכומים האלה, כך שלא תופתעו.
משפרי דיור ותושבים ותיקים
הרבה תושבים ותיקים של טירת כרמל רוצים לשדרג - לעבור לדירה חדשה בשכונה החדשה, או לעזור לילדים לקנות דירה ראשונה בעיר. בשני המקרים יש פתרונות מימון שכדאי להכיר.
משפרי דיור צריכים לתזמן את המכירה והקנייה. הורים שרוצים לעזור לילדים יכולים למשכן את הדירה שלהם, לתת מתנה מתועדת או להיות ערבים. לגילאים מבוגרים יש גם משכנתא הפוכה, שמאפשרת לקבל כסף מהדירה בלי החזר חודשי. כל פתרון מתאים למצב אחר, ונסביר את היתרונות והחסרונות של כל אחד.
למה לבחור יועץ מקומי
יועץ משכנתאות שיושב בעיר מכיר את הפרויקטים, יודע איך השמאים מעריכים את השכונות השונות, ונגיש כשצריך לשבת ולעבור על מסמכים. אתם יכולים לקפוץ למשרד, להביא מסמכים ולקבל תשובה פנים אל פנים.
מי שמלווה אתכם הוא דימה פוסטובוי, מייסד ייחוד משכנתאות, עם יותר מתשע שנות ניסיון בעולם המשכנתאות, יחד עם צוות היועצים. אנחנו לא עובדים עבור בנק מסוים - אנחנו מגישים לכמה גופים מממנים ומשווים לטובתכם.
טירת כרמל מול חיפה - מה ההבדל מבחינת המשכנתא
הרבה לקוחות מתלבטים בין דירה בחיפה לדירה בטירת כרמל. מבחינת הבנק, הכללים זהים: אותם אחוזי מימון, אותה דרישה לשליש לפחות בריבית קבועה, ואותה מגבלה של החזר עד חצי מההכנסה הפנויה. ההבדל הוא במחיר הדירה, ולכן גם בהון העצמי הנדרש ובגובה ההחזר החודשי.
בטבלה בעמוד הזה תמצאו את המחיר החציוני הרשמי בטירת כרמל, ובעמוד של חיפה את המחיר שם. ההשוואה הזו נותנת תמונה ברורה של כמה הון עצמי ואיזה החזר כל אחת מהאפשרויות דורשת. בפגישה נעבור על התמונה המלאה, כולל עלויות נסיעה, מוסדות חינוך וכל מה שחשוב לכם.
עוד דבר שכדאי לדעת: דירה חדשה בטירת כרמל היא לרוב דירה מקבלן, ולכן המשכנתא תהיה בשחרורים. דירה בחיפה באותו תקציב היא בדרך כלל דירה יד שנייה, עם משכנתא שמשתחררת בבת אחת. אלה שני מסלולים שונים מבחינת התזרים, וחשוב להבין אותם לפני שמחליטים.
המסמכים שצריך להכין
כדי שהתיק יעבור מהר ובלי עיכובים, כדאי להתחיל לאסוף מסמכים כבר בשלב החיפוש. בפגישה הראשונה נגיד לכם בדיוק מה חסר, אבל זו הרשימה הבסיסית:
- תעודות זהות עם ספח של כל הלווים
- שלושה תלושי שכר אחרונים, ולעצמאים דוחות שנתיים ואישור רואה חשבון
- דפי חשבון בנק של שלושה חודשים אחרונים
- אישור על ההון העצמי - חיסכון, קרן השתלמות או מתנה מתועדת
- חוזה רכישה או טיוטה, ובדירה מקבלן גם לוח התשלומים
- נסח טאבו או אישור זכויות מהחברה המשכנת
אחרי שקיבלתם את המשכנתא
הליווי שלנו לא נגמר בחתימה. אנחנו עוזרים בבחירת ביטוח חיים וביטוח מבנה במחיר נכון, מוודאים שהכסף משתחרר בזמן למוכר או לקבלן, ונשארים זמינים לשאלות. כשהריביות במשק משתנות, אפשר לחזור אלינו לבדיקת מיחזור - לפעמים שינוי קטן בתמהיל חוסך הרבה כסף לאורך השנים.
דירה להשקעה בטירת כרמל
הקרבה לחיפה, לאזורי התעסוקה בדרום העיר ולמוסדות הלימוד הופכת את טירת כרמל ליעד גם למשקיעים. במשכנתא לדירה להשקעה המימון מוגבל ל-50% משווי הנכס, ולכן צריך הון עצמי גדול יותר. בנוסף, יש לבדוק את מס הרכישה שחל על דירה נוספת ואת התשואה הצפויה משכירות לעומת ההחזר החודשי.
אנחנו עוזרים למשקיעים לבנות תמונה מלאה: כמה הון עצמי צריך, מה ההחזר, כמה שכירות אפשר לצפות לה ומה קורה אם הדירה עומדת ריקה כמה חודשים. רק כשהמספרים ברורים, ממשיכים להגשה.
איזה תמהיל מתאים לכם - פריים, קבועה או משתנה
מסלול הפריים צמוד לריבית בנק ישראל. כשהריבית במשק יורדת, ההחזר יורד, וכשהיא עולה - ההחזר עולה. היתרון הגדול שלו הוא גמישות: אפשר לפרוע אותו מוקדם בלי עמלה משמעותית. החיסרון הוא חוסר הוודאות. את ריבית הפריים העדכנית ומועד ההחלטה הבא של בנק ישראל אפשר לראות בעמוד ריבית פריים היום באתר.
מסלול קבוע לא צמוד נותן שקט: ההחזר החודשי ידוע מראש לכל התקופה. המחיר הוא ריבית התחלתית גבוהה יותר ועמלת פירעון מוקדם שעלולה להיות משמעותית אם הריבית במשק יורדת. מסלול קבוע צמוד למדד מתחיל בריבית נמוכה יותר, אבל הקרן גדלה עם האינפלציה, ובתקופות של אינפלציה גבוהה זה מורגש.
מסלולים משתנים כל חמש שנים הם פשרה בין השניים: ריבית ידועה לתקופה, ואז נקודת יציאה שבה אפשר למחזר בלי עמלה. אין תמהיל אחד נכון לכולם. מי שההכנסה שלו יציבה ומתכנן להישאר בנכס הרבה שנים יבחר אחרת ממי שמתכנן למכור בעוד כמה שנים או מצפה לגידול בהכנסה. זה בדיוק מה שאנחנו בונים איתכם בפגישה.
משכנתא הפוכה לתושבים ותיקים
לתושבים ותיקים של טירת כרמל שבבעלותם דירה יש אפשרות נוספת: משכנתא הפוכה. זו הלוואה למי שהגיע לגיל מסוים, בדרך כלל מגיל 60 ומעלה, שמאפשרת לקבל כסף על בסיס הדירה בלי החזר חודשי. ההלוואה נפרעת בדרך כלל ממכירת הדירה בעתיד.
משכנתא הפוכה יכולה לעזור לממן את הדירה של הילדים, לשפר את איכות החיים או לכסות הוצאות רפואיות. אבל יש לה גם מחיר: הריבית מצטברת לאורך השנים, והחלק שיישאר בירושה קטן יותר. חשוב לקבל החלטה כזו עם ייעוץ, ואחרי שיחה עם המשפחה.
רכישה מקבלן בטירת כרמל: מפת הון עצמי לכל מועד בחוזה
ברכישת דירה מקבלן בטירת כרמל, לרבות בדירה שאתם בוחנים בגלי כרמל, השאלה החשובה אינה רק כמה הון עצמי קיים היום אלא מתי כל סכום יהיה נגיש. חיסכון שעדיין נעול, תמורה מדירה שעוד לא נמכרה ועזרה משפחתית שטרם הועברה אינם זהים לכסף זמין בחשבון. מכינים לוח שמצמיד לכל תשלום בחוזה מקור מוגדר ומועד זמינות. לצד כל מקור מסמנים אם הוא ודאי או תלוי באירוע אחר, ומבררים מה יקרה אם האירוע יתעכב מעבר למועד התשלום שנקבע.
לפני שמחליטים להשתמש בכל ההון העצמי בתחילת הדרך, מבררים עם הגוף המממן מה סדר השימוש הנדרש בכספים ומהם התנאים לכל שחרור. האישור העקרוני אינו הבטחה שכל סכום יועבר בכל תאריך שתבחרו. יש לבדוק גם את תוקף ההצעה, תנאי המסלולים שטרם נמשכו והמסמכים שיידרשו לקראת כל העברה. כדאי להשאיר מרווח תפעולי לביצוע הבדיקות וההעברה, במקום לתכנן שהכסף ייכנס בדיוק ביום האחרון שהקבלן מאפשר לתשלום. את מועדי ההיערכות רושמים ליד מועדי החיוב בחוזה עצמו.
הצעה להקדים תשלום לקבלן מצריכה השוואה מסודרת, לא החלטה אוטומטית בעד או נגד. מול הנחה או חיסכון אפשרי בהצמדה מציבים את עלות המימון המוקדם, אובדן הנזילות וההגנות הנדרשות לכסף שמועבר. את תחולת ההצמדה ואת הבטוחות בודקים עם עורך הדין לפי החוזה והדין הרלוונטי, ולא מניחים שכל יתרת התמורה מוצמדת באותו אופן. במקביל מחשבים את ההחזר לאחר משיכת ההלוואה, כולל שכירות נוכחית, כדי להבין אם ההקדמה מכבידה על התקופה שלפני קבלת המפתח.
לוח המימון צריך להגיע גם אל מעבר למסירה: התאמות בדירה, הובלה, חיבורי שירותים וריהוט הכרחי דורשים כסף לאחר שהתשלום לקבלן כבר הושלם. בונים גם תרחיש של מסירה מאוחרת שבו ממשיכים לשלם על המגורים הקיימים לצד החזרי המשכנתא. פיצוי אפשרי אינו תחליף לכסף זמין עד לבירור הזכאות וקבלתו. אם נשאר פער, משנים מראש את בחירת השדרוגים, מועדי ההוצאות או מבנה העסקה, במקום להסתמך על אשראי צרכני שיידרש ברגע הלחוץ ביותר של המעבר לבית החדש.
עצמאים ומשפחות מטירת כרמל: מתאימים את העסקה למחזור החיים של הבית
משפחה מטירת כרמל שבה אחד מבני הזוג עצמאי יכולה להציג הכנסה שנתית טובה ועדיין להתקשות בחודש שבו לקוח משלם באיחור. לכן לצד המסמכים לבקשת המשכנתא בונים תקציב ביתי שמפריד בין תקבולי העסק, הוצאותיו והכסף שאפשר להעביר הביתה לאורך זמן. משאירים בעסק סכומים המיועדים למס, לספקים ולהתחייבויות קיימות. יתרת זכות רגעית בחשבון העסקי אינה בהכרח הון עצמי פנוי לרכישה, ומשיכה שלה עלולה לייצר מחסור דווקא אחרי שכבר התחייבתם לתשלום החודשי של הדירה החדשה.
אם העסק פועל מהבית ומתוכנן מעבר לדירה חדשה בעיר, בודקים אילו הוצאות נוצרות במהלך המעבר: הפסקת פעילות, אחסון ציוד, התאמת חדר עבודה או שכירת מקום חלופי. מי שמקבל לקוחות צריך לברר את התאמת השימוש המתוכנן מבחינת הדין והביטוח, בלי להניח שחדר נוסף מותר אוטומטית לכל פעילות. את ההוצאות העסקיות האלה מפרידים משדרוגים משפחתיים. כך אפשר להחליט מה נדרש כדי לשמור על ההכנסה ומה ניתן לדחות עד לאחר שהמשכנתא והוצאות הבית החדש התייצבו בפועל.
תרחיש אחר הוא משפחה ותיקה בעיר שמסייעת לילדים לרכוש דירה בסביבה. לפני שמכניסים את העזרה לתקציב, מגדירים אם מדובר במתנה או בהלוואה, מתי הכסף יועבר ומה מקורו. אם ההורים עצמם נוטלים אשראי, בוחנים את יכולת ההחזר שלהם בנפרד ולא רק את ההקלה שנוצרת אצל הילדים. חשוב לתעד את ההסכמה באופן שמתאים לדרישות הגורמים המטפלים בעסקה. עזרה שתלויה במכירת נכס או בשחרור חיסכון דורשת חלופה אם מועד קבלתה לא יתאים לחוזה הרכישה שנחתם.
לבסוף מריצים את התקציב המשפחתי גם מול שינוי צפוי בחיים: חופשת לידה, הרחבת העסק, מעבר בין עבודה שכירה לעצמאות או הוצאות טיפול בילדים. במשפחה שקונה בטירת כרמל ונוסעת לעבודה מחוץ לעיר כוללים גם את עלות הנסיעות בפועל, בלי להניח שמעבר לדירה חדשה מקטין אותה. בוחרים החזר שניתן לשאת בתקופת ההסתגלות, ולא רק בחודש ההכנסה החזק ביותר. אם התוכנית דורשת גם צמיחה עסקית וגם קיצוץ חד בהוצאות הבית כדי לעבוד, רצוי להקטין התחייבויות לפני החתימה.
מה קורה בפגישה הראשונה במשרד
הפגישה הראשונה אצלנו בטירת הכרמל נמשכת בדרך כלל בין חצי שעה לשעה. אנחנו מתחילים בהיכרות: מה אתם מחפשים, איפה אתם בתהליך, כמה הון עצמי יש לכם ומה ההכנסה החודשית. אם כבר מצאתם דירה, נעבור על הפרטים שלה ונזהה מראש נקודות שעלולות לעכב.
אחרי זה נעשה בדיקת זכאות ראשונית: כמה משכנתא סביר שתקבלו, מה ההחזר החודשי בכמה תרחישים, ואיזה תמהיל נראה מתאים כנקודת פתיחה. בסוף הפגישה תצאו עם רשימת מסמכים ברורה, לוח זמנים ותמונה מציאותית של מה מחכה לכם. אין התחייבות להמשיך - המטרה היא שתבינו את המצב שלכם.
אם אתם עדיין בשלב החיפוש, הפגישה תעזור לכם לדעת בדיוק באיזה תקציב לחפש. זה חוסך הרבה זמן, ונותן לכם עמדה חזקה יותר מול מוכרים וקבלנים, כי אתם יודעים מראש כמה כסף יעמוד לרשותכם.