למה משכנתא בחיפה שונה ממשכנתא בכל עיר אחרת
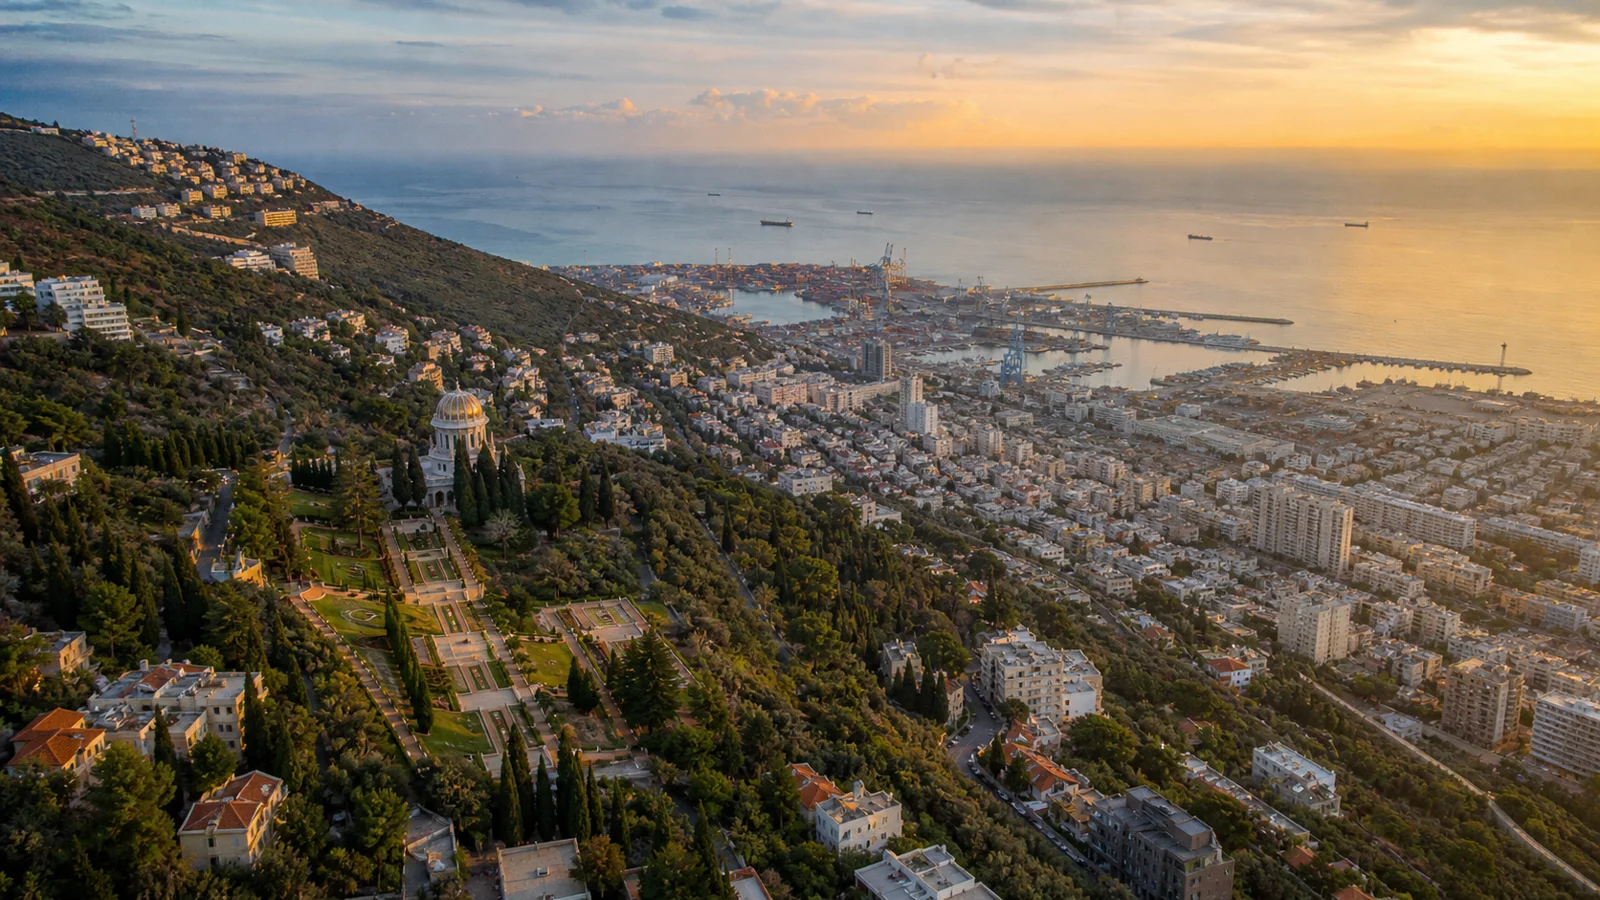
חיפה היא אולי העיר הכי מגוונת בישראל מבחינת סוגי נכסים. באותו יום אפשר לראות דירת שלושה חדרים ישנה בהדר הכרמל, דירה משופצת עם נוף לים באחוזה, דירת קבלן חדשה בקריית חיים ובית דו משפחתי ברמות רמז. לכל אחד מהנכסים האלה יש שמאות אחרת, סיכון אחר מבחינת הבנק ולכן גם תנאי משכנתא אחרים.
רוב האנשים שמגיעים אלינו מחיפה כבר מצאו דירה, או שהם קרובים לזה. הם יודעים כמה הון עצמי יש להם ובערך כמה הם רוצים להחזיר כל חודש. מה שהם לא יודעים זה איך הבנק יסתכל על הנכס הספציפי שבחרו, האם השמאי יאשר את המחיר שסיכמו עם המוכר, ואיזה תמהיל מסלולים באמת מתאים להם. בדיוק בנקודה הזו יועץ משכנתאות בחיפה שמכיר את השוק המקומי חוסך כסף וזמן.
בחיפה גם הטופוגרפיה משחקת תפקיד. בניין על מדרון בלי מעלית, דירה שהכניסה אליה דרך עשרות מדרגות, או בניין ישן שעבר תוספות לא רשומות - כל אלה פרטים שעלולים להוריד את השמאות או לעכב את אישור המשכנתא. כשבודקים אותם לפני חתימה על חוזה, אפשר לנהל משא ומתן על המחיר או לבחור נכס אחר. כשמגלים אותם אחרי החתימה, כבר מאוחר.
השכונות של חיפה ומה כל אחת אומרת על המשכנתא
אין דבר כזה "שוק הדיור בחיפה". יש כמה שווקים שונים שחיים זה לצד זה, וכל אחד מהם מושך קונים אחרים ומציב אתגרים אחרים במימון.
- הכרמל המרכזי, אחוזה ודניה: דירות גדולות יחסית, הרבה משפרי דיור ומשפחות שמוכרות דירה קיימת וקונות חדשה. האתגר המרכזי הוא תזמון - איך לא לשלם שתי משכנתאות במקביל ואיך לא להפסיד עסקה טובה בגלל שהדירה הישנה עוד לא נמכרה.
- נווה שאנן ורמות רמז: שכונות משפחתיות עם שילוב של בניינים ותיקים ופרויקטים של התחדשות עירונית. כאן חשוב להבין את מצב הבניין - האם יש הסכם תמ"א 38 או פינוי בינוי, באיזה שלב הוא נמצא ואיך הבנק מתייחס אליו.
- הדר הכרמל ובת גלים: מחירים נגישים יותר, הרבה רוכשי דירה ראשונה ומשקיעים. בבניינים ישנים מאוד יש לפעמים בעיות רישום, חריגות בנייה או ליקויים שמשפיעים על השמאות. בדיקה מוקדמת של נסח הטאבו ותיק הבניין היא חובה.
- קריית חיים, קריית אליעזר וקריית שמואל: פרויקטים חדשים, הרבה דירות מקבלן וזוגות צעירים. כאן המשכנתא צריכה להתאים ללוח התשלומים לקבלן ולהצמדה למדד תשומות הבנייה.
פינוי בינוי ותמ"א 38 בחיפה - מה זה עושה למשכנתא
חלק גדול מהבניינים בחיפה נבנו לפני עשרות שנים, ולכן העיר מלאה בפרויקטים של התחדשות עירונית בשלבים שונים. מבחינת מי שקונה דירה, זה יכול להיות יתרון גדול - דירה ישנה שתהפוך בעתיד לדירה חדשה וגדולה יותר. אבל מבחינת הבנק זו תמונה מורכבת יותר.
כשהבניין נמצא בתחילת הדרך, לפני היתר בנייה, הבנק בדרך כלל מעריך את הדירה לפי מצבה הנוכחי ולא לפי מה שהיא עשויה להיות. כשהפרויקט כבר בשלב מתקדם, צריך לבדוק איך המשכנתא תתנהל בתקופה שבה הבניין נהרס ונבנה מחדש, מי מממן את הדירה החלופית ומה קורה לשעבוד לטובת הבנק. אלה שאלות שכדאי לשאול לפני שחותמים, לא אחרי.
אנחנו עוברים עם הלקוחות על המסמכים של הפרויקט, מסבירים מה הבנק ירצה לראות ובונים את הבקשה כך שתעבור בלי הפתעות. לפעמים המסקנה היא שכדאי לחכות או לבחור דירה אחרת - וגם זה ערך אמיתי.
משפרי דיור בחיפה: איך מוכרים וקונים בלי להיתקע
אחד המקרים הנפוצים ביותר אצלנו בחיפה הוא משפחה שגרה בדירת ארבעה חדרים ורוצה לעבור לדירה גדולה יותר, באותה שכונה או בשכונה סמוכה. הכסף לדירה החדשה תקוע בדירה הישנה, והמוכר של הדירה החדשה רוצה לקבל את התשלום בזמן.
יש כמה דרכים לפתור את זה: הלוואת גישור שמגשרת על הפער עד שהדירה הישנה נמכרת, משכנתא על הדירה הקיימת שמשמשת כהון עצמי, או תיאום מועדי תשלום בין שני החוזים. כל פתרון עולה אחרת ומתאים למצב אחר. ההבדל בין פתרון טוב לפתרון גרוע יכול להיות עשרות אלפי שקלים, וגם לא מעט לילות בלי שינה.
כשמוכרים דירה עם משכנתא קיימת, צריך גם לבדוק את עמלת הפירעון המוקדם. לפעמים כדאי לגרור את המשכנתא הקיימת לנכס החדש במקום לפרוע אותה, במיוחד אם יש בה מסלולים בריבית נמוכה מהריבית היום. זו בדיקה שעושים במספרים, לא בתחושה.
דירה ראשונה בחיפה: כמה הון עצמי צריך באמת
לפי הוראות בנק ישראל, רוכשי דירה ראשונה יכולים לקבל משכנתא של עד 75% משווי הנכס. כלומר צריך לפחות 25% הון עצמי. אבל זה רק חלק מהתמונה, כי מעבר למחיר הדירה יש עוד הוצאות: עורך דין, שמאי, תיווך אם יש, שיפוץ, הובלה ולפעמים גם מס רכישה. מי שמתכנן רק את ה-25% מגלה ברגע האחרון שחסר לו כסף.
בטבלה בעמוד הזה תמצאו את המחיר החציוני הרשמי לדירה בחיפה לפי רשות המסים, וכמה הון עצמי והחזר חודשי הוא מחייב. זה נותן נקודת פתיחה מציאותית. בפגישה איתנו נבנה את החישוב המדויק לפי הדירה שלכם, ההכנסה שלכם והמצב שלכם.
אם ההון העצמי לא מספיק, יש אפשרויות: עזרה מההורים שמתועדת נכון, משכון נכס של בן משפחה, הלוואה משלימה, או דירה בהנחה במסגרת תוכניות משרד הבינוי והשיכון. כל אחת מהן משפיעה על ההחזר החודשי ועל הסיכוי לאישור, ולכן כדאי לבחור בעיניים פקוחות.
תמהיל המשכנתא: לא מה שהבנק מציע, מה שמתאים לכם
בנק ישראל מחייב שלפחות שליש מהמשכנתא יהיה בריבית קבועה, וההחזר החודשי לא יעלה על חצי מההכנסה הפנויה. בתוך הגבולות האלה יש אינסוף אפשרויות: פריים, קבועה צמודה, קבועה לא צמודה, משתנה כל חמש שנים, תקופות שונות ושיטות החזר שונות.
ההצעה הראשונה שהבנק נותן כמעט אף פעם לא הטובה ביותר. התפקיד שלנו הוא לבנות תמהיל שמתאים לכם - לגובה ההכנסה, ליציבות שלה, לתוכניות לעתיד ולכמה סיכון אתם מוכנים לקחת - ואז להגיש אותו לכמה גופים מממנים ולהשוות את ההצעות לפי העלות הכוללת לאורך כל חיי ההלוואה, ולא רק לפי הריבית בשורה הראשונה.
את הריביות העדכניות אפשר לראות במרכז הנתונים שלנו, שמתעדכן מבנק ישראל. הן נותנות תמונה של השוק, אבל הריבית שאתם תקבלו תלויה בפרופיל שלכם, בנכס ובאיך התיק מוצג.
איך זה עובד איתנו - מהשיחה הראשונה ועד המפתח
הכול מתחיל בפגישת ייעוץ ראשוני חינם. אפשר להיפגש במשרד שלנו בשדרות מנחם בגין 35 בטירת הכרמל, דקות נסיעה מחיפה, או בזום. בפגישה נבין מה המצב, נבדוק זכאות ראשונית ונסביר בדיוק מה השלבים הבאים וכמה זמן כל שלב לוקח.
אחרי זה אנחנו בונים את התיק: אוספים מסמכים, בודקים את נתוני האשראי, עוברים על מסמכי הנכס ומזהים מראש נקודות שהבנק עלול לעצור עליהן. רק כשהתיק מוכן, מגישים אותו לכמה גופים מממנים במקביל. ההצעות מגיעות, אנחנו משווים, מנהלים משא ומתן ומסבירים לכם את ההבדלים בשפה פשוטה. ההחלטה תמיד שלכם.
גם אחרי שבחרתם, אנחנו ממשיכים ללוות: שמאות, ביטוח חיים וביטוח מבנה, חתימות ושחרור הכסף למוכר. ואחרי שנים, כשהריביות משתנות, אפשר לחזור אלינו לבדיקת מיחזור.
טעויות נפוצות של קונים בחיפה - ואיך להימנע מהן
הטעות הראשונה היא לחתום על חוזה לפני שיש אישור עקרוני. בשוק תחרותי יש לחץ לסגור מהר, אבל בלי אישור עקרוני אתם לא יודעים כמה הבנק באמת ייתן. אישור עקרוני לוקח זמן קצר יחסית ונותן ביטחון במשא ומתן.
הטעות השנייה היא להשוות הצעות רק לפי הריבית. שתי הצעות עם ריבית דומה יכולות להיות שונות מאוד בעלות הכוללת, בגלל הצמדה, תקופה, שיטת החזר ועמלות. אנחנו משווים לפי הסכום שתחזירו בפועל לאורך כל התקופה.
הטעות השלישית היא לשכוח את ההוצאות הנלוות. בדירה ישנה בחיפה לעיתים קרובות צריך גם שיפוץ, ולפעמים החלפת צנרת או איטום. כדאי להכניס את זה לתקציב מההתחלה, ואם צריך, לקחת את זה בחשבון כבר בבניית המשכנתא.
מיחזור משכנתא בחיפה
לא כל מי שפונה אלינו קונה דירה. הרבה בעלי דירות בחיפה לקחו משכנתא לפני כמה שנים, והתנאים שקיבלו אז כבר לא מתאימים להיום. מיחזור יכול להוריד את ההחזר החודשי, לקצר את התקופה או לאחד הלוואות נוספות לתוך המשכנתא בריבית נמוכה יותר.
אבל מיחזור לא תמיד משתלם. עמלות פירעון מוקדם, עלויות שמאות ופתיחת תיק יכולות לאכול את החיסכון. לכן אנחנו מתחילים בחישוב: כמה תחסכו בפועל אחרי כל העלויות. אם המספרים לא מצדיקים, נגיד לכם את זה בכנות.
דירה להשכרה לסטודנטים בחיפה: מחשבים תזרים ולא רק תשואה על הנייר
כשבוחנים בחיפה דירה שמוצגת כמתאימה לסטודנטים, למשל במהלך חיפוש בנווה שאנן או ברמות רמז, לא כדאי להסתפק בכותרת במודעה או בהבטחה של המוכר. בודקים את המסלול בפועל מהדירה למוסד הלימודים הרלוונטי, את הכניסה לבניין ואת התאמת החדרים לשותפים. אין בכך קביעה שבאזור מסוים מובטחת תפוסה: גם דירה שנראית קרובה על המפה יכולה להתאים פחות לשוכר בגלל נגישות, מדרגות או חלוקה פנימית. הבדיקה צריכה להתייחס לנכס המסוים ולחלופות ששוכר באמת יכול לבחור.
את תחשיב ההחזקה מתחילים משכר דירה שניתן לבסס באמצעות נכסים דומים, ולא מהסכום שהמתווך מקווה להשיג לאחר שיפוץ. ממנו מפחיתים הוצאות שבעל הדירה צפוי לשאת בהן: תיקונים, ביטוח מתאים, החלפת ציוד, טיפול בהחלפת שוכרים והוצאות בתקופות ללא דייר. מפרידים בין תשלום המשכנתא המלא לצורכי תזרים לבין חישוב הרווח הכלכלי, שבו להחזר הקרן משמעות אחרת. למשפחה חשוב לדעת כמה כסף יצא מהחשבון בכל חודש, גם אם חלק מהתשלום מגדיל את הבעלות שלה בנכס.
לאחר מכן בונים תרחיש שבו הדירה אינה מושכרת ברציפות, שותף עוזב או נדרש תיקון לפני כניסת דייר חדש. בודקים מי יממן את ההחזר בתקופת הביניים, והאם אותה כרית משמשת גם להוצאות הבית הפרטי שלכם. אם הקנייה מחייבת את מלוא השכירות הצפויה כדי לעמוד בתשלום, כדאי לבדוק מחדש את המחיר או את היקף ההלוואה. גם לצורך אישור המימון אין להניח שההכנסה העתידית תוכר במלואה; יש לברר מראש אילו אסמכתאות יידרשו וכיצד תיבחן ההכנסה.
בהשכרה לשותפים כדאי להעביר לעורך הדין שאלות על זהות החותמים, אחריות לתשלום, החלפת שותף ותקופות החוזה. במקביל, מבררים אם עבודות ההתאמה המתוכננות דורשות היתר והאם הביטוח מתאים לשימוש בפועל. משקיע שאינו גר בחיפה צריך לתקצב גם מי שיטפל בתקלה ויגיע לדירה כשצריך. ההחלטה אינה אם העיר מתאימה באופן כללי למשקיעים, אלא אם הדירה המסוימת נשארת ניתנת להחזקה גם כאשר הגבייה מתעכבת, התחזוקה מתייקרת או תחילת השכירות נדחית מעבר לתכנון המקורי שלכם.
לפני רכישת דירה בבניין חיפאי ותיק: הופכים בדיקות לתוכנית תשלומים
בדירה בבניין ותיק בהדר, בבת גלים או במקום אחר בחיפה, עצם איסוף המסמכים אינו סוף ההכנה. כדאי לרכז בטבלה כל ממצא, מי בודק אותו ומה תהיה השפעתו על מועד התשלום למוכר. עורך הדין בוחן זכויות ורישום, בעל מקצוע מתאים בודק את המצב ההנדסי, והשמאי בוחן את הנכס לצורכי המימון. אישור מאחד מהם אינו מחליף את האחרים. אם התגלתה אי התאמה בשטח הדירה, יש לברר את משמעותה לפני שקובעים מהו ההון העצמי הזמין לעסקה.
מבקשים מהמוכר מידע על החלטות נציגות הבית, עבודות שכבר אושרו, חיובים מיוחדים ומחלוקות הנוגעות לרכוש המשותף. בבניין על מדרון כדאי להפנות את הבדיקה המקצועית גם לקירות תומכים, ניקוז ודרכי גישה, בהתאם למבנה בפועל ולא כהנחה שקיים ליקוי. מבקשים הערכת עלות לעבודות הנדרשות ומבררים עם עורך הדין כיצד להסדיר בחוזה חיובים שנוצרו לפני המסירה. תשלום צפוי עבור הבניין הוא חלק מתקציב הרכישה, גם אם הוא אינו מופיע במחיר הדירה וגם אם מועד גבייתו עדיין לא נקבע.
בתוך הדירה מפרידים בין שדרוג שאפשר לדחות לבין עבודה שבלעדיה אי אפשר להיכנס או להשכיר. החלפת תשתית, טיפול ברטיבות או תיקון בטיחותי מחייבים בדיקה והצעת מחיר מתאימה, ולא רק הערכה כללית של המוכר. אם מתוכנן שיפוץ, בודקים גם פינוי פסולת, גישה לבעלי מקצוע והוצאות מגורים חלופיים. לא מניחים ששווי הדירה לאחר השיפוץ יאפשר להגדיל מיד את המשכנתא: מסגרת המימון ותנאי השחרור דורשים בירור נפרד לפני התחייבות לעבודות או תשלום מקדמה לקבלן.
רק לאחר ריכוז הממצאים מחברים בין לוח החוזה, כספי הרכישה ותקציב העבודות. אם השמאות או בירור הרישום טרם הושלמו, מבקשים מעורך הדין לבחון הגנות חוזיות מתאימות ולא מסתמכים על הבטחה בעל פה שיהיה בסדר. שומרים סכום נזיל שאינו מיועד לתשלום האחרון למוכר, כדי שהוצאה בבניין לא תחייב הלוואה חפוזה מיד לאחר הכניסה. כך אפשר להשוות בין דירה שנראית זולה אך דורשת היערכות רחבה לבין חלופה שמחירה גבוה יותר והוצאותיה צפויות וברורות יותר.
ביטוחי משכנתא - איפה רוב הלקוחות בחיפה משלמים יותר מדי
כל משכנתא מחייבת שני ביטוחים: ביטוח חיים לכל הלווים וביטוח מבנה לנכס. הבנק יציע לכם לרכוש אותם דרכו, אבל אין שום חובה לעשות את זה. ביטוח חיים תלוי בגיל, במצב הבריאות ובסכום ההלוואה, וההבדלים בין חברות הביטוח יכולים להיות משמעותיים לאורך עשרים או שלושים שנה.
בביטוח מבנה בחיפה יש נקודה שכדאי לשים לב אליה: בבניינים ישנים, במיוחד כאלה על מדרון או ליד הים, חשוב לבדוק שהכיסוי כולל נזקי מים, רעידת אדמה ונזקים לרכוש המשותף. אנחנו עוזרים לבדוק את הפוליסה ולהשוות מחירים, כך שתהיו מבוטחים נכון בלי לשלם יותר ממה שצריך.
חשוב גם לזכור לעדכן את הביטוחים כשממחזרים משכנתא או כשמשהו משתנה בנכס. ביטוח שלא עודכן עלול לא לכסות את מה שחשבתם שהוא מכסה.