למה כל כך הרבה משפחות בוחרות בנשר
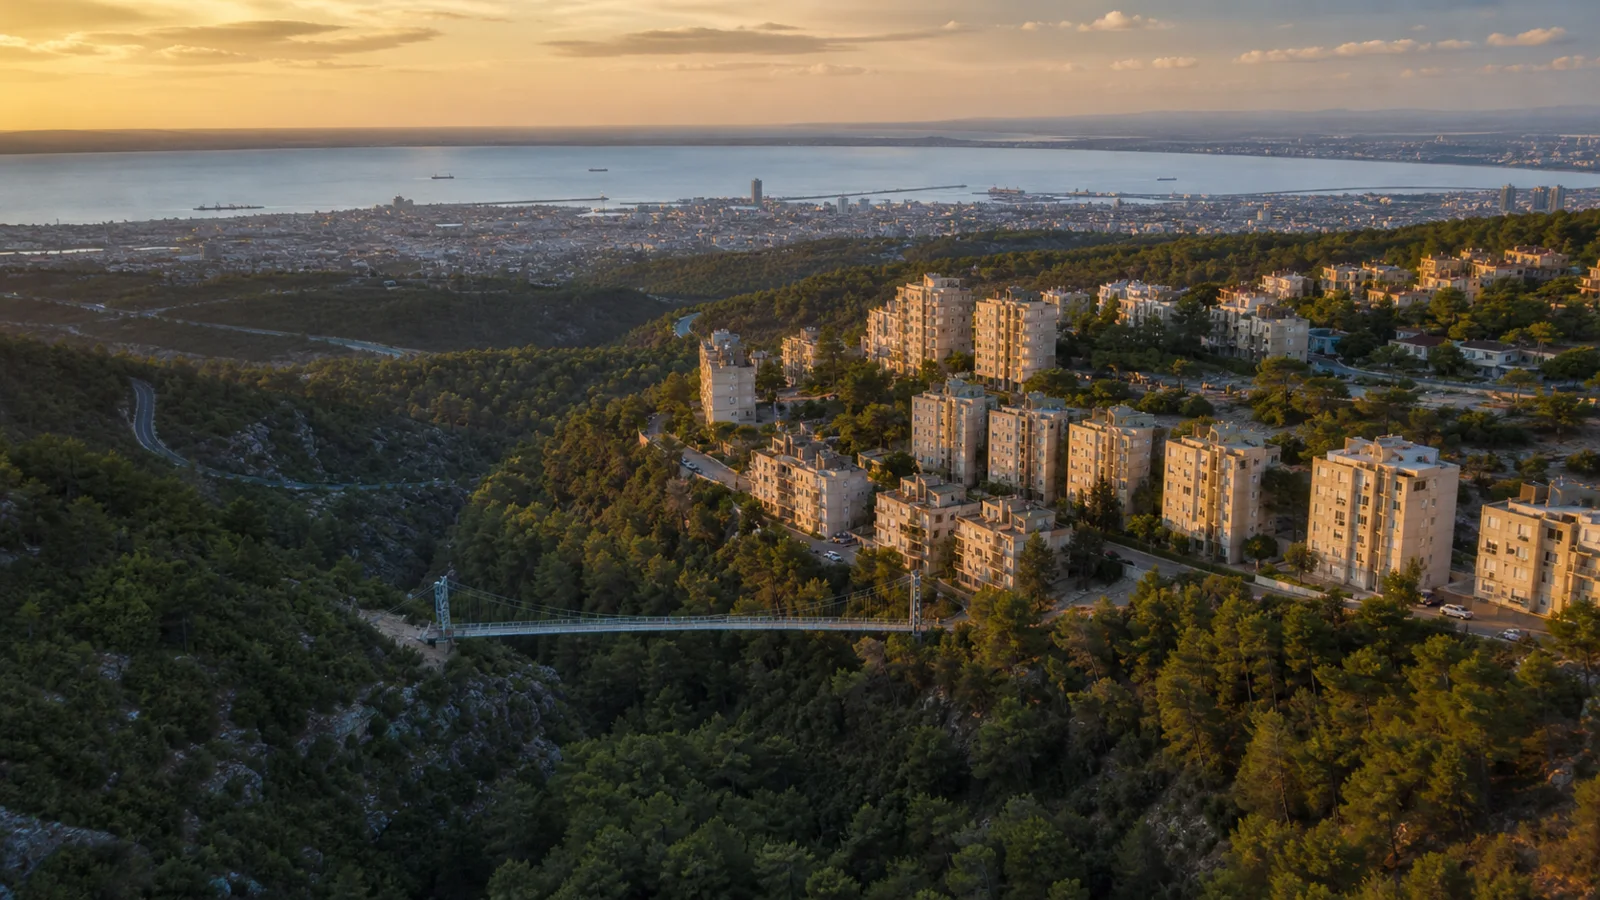
נשר יושבת על המורדות המזרחיים של הכרמל, צמודה לחיפה אבל עם אופי אחר לגמרי. יש בה הרבה ירוק, שכונות שקטות, יער הכרמל ממש מעבר לפינה והגשרים התלויים שהפכו לסמל של העיר. מי שגר בנשר נמצא דקות מהעבודה בחיפה, ממפרץ חיפה ומהכבישים הראשיים לצפון ולמרכז, ובכל זאת חוזר בערב למקום שמרגיש כמו פרבר.
השילוב הזה מושך בעיקר משפחות. חלק גדול מהלקוחות שלנו מנשר הם משפרי דיור - זוגות שגרו בדירה קטנה בחיפה או בקריות, נולדו להם ילדים, והם מחפשים דירה גדולה יותר או בית עם גינה. אחרים הם תושבים ותיקים שרוצים לעבור לדירה חדשה בשכונה אחרת בעיר, או הורים שעוזרים לילדים לקנות דירה ראשונה קרוב אליהם.
לכל אחד מהמצבים האלה יש פתרון מימון אחר. בעמוד הזה ריכזנו את מה שחשוב לדעת על משכנתא בנשר, מתוך הניסיון שלנו בליווי לקוחות בעיר ובסביבה, מהמשרד שלנו בטירת הכרמל שנמצא במרחק נסיעה קצר.
השכונות של נשר והשוק בכל אחת
נשר היא עיר קטנה יחסית, אבל השכונות בה שונות זו מזו. ההבדלים משפיעים על סוג הנכסים, על המחירים ועל הדרך שבה הבנק מסתכל על העסקה.
- רמות יצחק: שכונה גבוהה עם בנייה חדשה יותר יחסית, דירות גדולות ונוף. מושכת משפרי דיור ומשפחות צעירות שמוכנות להשקיע יותר כדי לקבל מרחב.
- תל חנן ובן דור: שכונות ותיקות עם בניינים נמוכים ודירות במחירים נגישים יותר. מתאימות לרוכשי דירה ראשונה, אבל חשוב לבדוק את מצב הבניין, הרישום ותוכניות התחדשות.
- השכונות הוותיקות במרכז העיר: הרבה בניינים מתקופות מוקדמות, חלקם בתהליכי תמ"א 38 או פינוי בינוי. הזדמנות למי שמבין את התהליך, ומלכודת למי שלא בודק מראש.
- בתים צמודי קרקע: יש בנשר גם בתים פרטיים ודו משפחתיים, עם כל מה שזה אומר מבחינת שמאות, רישום והיתרים.
משפרי דיור בנשר: איך עוברים דירה בלי לשלם כפול
האתגר הגדול של משפרי דיור הוא שהכסף לדירה החדשה נמצא בדירה הישנה. המוכר של הדירה החדשה רוצה לקבל את הכסף לפי לוח זמנים, והקונה של הדירה הישנה משלם לפי לוח זמנים אחר. הפער בין שני הלוחות הוא המקום שבו משפחות נתקעות.
יש כמה דרכים לגשר על הפער. הלוואת גישור נותנת כסף לתקופה קצרה עד שהדירה הישנה נמכרת. משכנתא על הדירה הקיימת מאפשרת להשתמש בשווי שלה כהון עצמי עוד לפני המכירה. ולפעמים הפתרון הפשוט ביותר הוא לתאם את מועדי התשלום בשני החוזים כך שהכסף יעבור ישירות מצד לצד.
לפי הוראות בנק ישראל, משפרי דיור שמתחייבים למכור את הדירה הקיימת יכולים לקבל מימון של עד 70% מהדירה החדשה. מי שלא מוכר, ונשאר עם שתי דירות, נחשב משקיע ומקבל עד 50%. ההבדל הזה משמעותי מאוד, ולכן חשוב לתכנן נכון את הסדר ואת ההתחייבויות לפני שחותמים.
עוד שאלה שעולה כמעט תמיד: מה לעשות עם המשכנתא הקיימת. אפשר לפרוע אותה מכספי המכירה, ואפשר לגרור אותה לנכס החדש. אם יש בה מסלולים בריבית נמוכה מהריבית היום, הגרירה יכולה לחסוך הרבה כסף. אם עמלת הפירעון המוקדם נמוכה והתנאים לא טובים, עדיף לפרוע ולהתחיל מחדש. זו בדיקה שעושים במספרים.
דירה ראשונה בנשר
נשר היא לא העיר הזולה ביותר באזור, אבל בשכונות הוותיקות יש דירות שמתאימות לרוכשי דירה ראשונה, במיוחד למי שעובד בחיפה ורוצה להישאר קרוב. רוכשי דירה ראשונה יכולים לקבל מימון של עד 75% משווי הנכס, כך שצריך לפחות 25% הון עצמי, ועוד כסף להוצאות הנלוות.
בטבלה בעמוד הזה מופיע המחיר החציוני הרשמי של דירות בנשר לפי רשות המסים, וכמה הון עצמי והחזר חודשי הוא מחייב לפי הריבית הממוצעת העדכנית מבנק ישראל. זו נקודת פתיחה טובה כדי להבין אם התקציב שלכם מתאים לעיר.
אם חסר הון עצמי, אפשר לבדוק עזרה מתועדת מההורים, משכון של נכס משפחתי, הלוואה משלימה או הלוואת זכאות של משרד הבינוי והשיכון. כל אפשרות משפיעה על ההחזר החודשי ועל הסיכוי לאישור, ונעבור עליהן יחד בפגישה.
בניינים ישנים, התחדשות עירונית ושמאות
בנשר, כמו בחיפה, יש לא מעט בניינים ותיקים שנמצאים בשלבים שונים של התחדשות עירונית. דירה בבניין כזה יכולה להיות השקעה חכמה, אבל הבנק יעריך אותה לפי המצב שלה היום, ולא לפי הדירה החדשה שאולי תיבנה בעוד כמה שנים.
לפני שקונים דירה בבניין ישן, כדאי לבדוק כמה דברים: האם יש הסכם חתום עם יזם ובאיזה שלב הוא, האם יש חריגות בנייה בדירה או בבניין, מה מצב הרישום בטאבו ומה מצב התשתיות. ליקויים כאלה יכולים להוריד את השמאות, ואז הבנק ייתן משכנתא נמוכה מהמתוכנן והפער ייפול עליכם.
בבתים ובבניינים שנמצאים על מדרון, ויש כאלה לא מעט בנשר, יש גם שאלות של תמיכות, ניקוז וגישה. השמאי ישים לב לדברים האלה, ועדיף שגם אתם תשימו לב אליהם לפני החתימה.
איזה תמהיל מתאים למשפחה בנשר
בנק ישראל מחייב שלפחות שליש מהמשכנתא יהיה בריבית קבועה, ושההחזר החודשי לא יעלה על חצי מההכנסה הפנויה. בתוך הכללים האלה, התמהיל הנכון תלוי במשפחה: כמה יציבה ההכנסה, האם צפויים שינויים כמו ילד נוסף או מעבר עבודה, וכמה זמן אתם מתכננים להישאר בדירה.
למשפחה שמתכננת להישאר בנשר שנים רבות ורוצה שקט, נכון בדרך כלל לתת משקל גבוה יותר למסלולים קבועים. למשפחה שמצפה לגידול בהכנסה או מתכננת למכור בעוד כמה שנים, יש היגיון בחלק גדול יותר של פריים ומסלולים משתנים שמאפשרים פירעון מוקדם בלי עמלה גבוהה. את ריבית הפריים העדכנית ואת ממוצעי הריבית לפי מסלול אפשר לראות במרכז הנתונים באתר.
התפקיד שלנו הוא לבנות את התמהיל שמתאים לכם, להגיש אותו לכמה גופים מממנים ולהשוות את ההצעות לפי העלות הכוללת לאורך כל התקופה - לא רק לפי הריבית בשורה הראשונה.
מיחזור משכנתא לתושבי נשר
הרבה תושבים ותיקים בנשר לקחו משכנתא לפני שנים, בתנאים שהתאימו לתקופה אחרת. מיחזור יכול להוריד את ההחזר החודשי, לקצר את התקופה, או לאחד הלוואות יקרות כמו הלוואות רכב ואשראי לתוך המשכנתא בריבית נמוכה יותר.
אבל מיחזור לא תמיד משתלם. עמלות פירעון מוקדם, שמאות ופתיחת תיק עולות כסף. לכן אנחנו מתחילים בחישוב מדויק של החיסכון נטו. אם המספרים לא מצדיקים מיחזור, נגיד לכם את זה בכנות.
הורים בנשר שעוזרים לילדים
תופעה נפוצה בנשר היא הורים שבבעלותם דירה או בית, והם רוצים לעזור לילדים לקנות דירה ראשונה. יש כמה דרכים לעשות את זה: מתנה כספית מתועדת, הלוואה מתועדת, משכון של הדירה של ההורים או ערבות. לכל אחת מהן השלכות אחרות על ההורים, על הילדים ועל שאר בני המשפחה.
להורים מגיל 60 ומעלה יש גם אפשרות של משכנתא הפוכה - הלוואה על בסיס הדירה בלי החזר חודשי, שנפרעת בדרך כלל ממכירת הנכס בעתיד. זה פתרון שמתאים למשפחות מסוימות ופחות לאחרות, כי הריבית מצטברת והירושה קטנה. כדאי לקבל החלטה כזו אחרי שיחה משפחתית ובליווי מקצועי.
המסמכים שצריך להכין
כדי שהתיק יעבור מהר, כדאי להתחיל לאסוף מסמכים כבר בשלב החיפוש. בפגישה הראשונה נגיד לכם בדיוק מה חסר:
- תעודות זהות עם ספח של כל הלווים
- שלושה תלושי שכר אחרונים, ולעצמאים דוחות שנתיים ואישור רואה חשבון
- דפי חשבון בנק של שלושה חודשים אחרונים
- אישור על ההון העצמי ומקורותיו
- חוזה רכישה או טיוטה, ובמשפרי דיור גם חוזה המכירה
- נסח טאבו או אישור זכויות, ופרטי המשכנתא הקיימת אם יש
איך זה עובד איתנו
הכול מתחיל בפגישת ייעוץ ראשוני חינם, במשרד שלנו בשדרות מנחם בגין 35 בטירת הכרמל או בזום. נבין מה המצב, נבדוק זכאות ראשונית ונסביר מה השלבים הבאים. אחרי זה נבנה את התיק, נזהה מראש נקודות שהבנק עלול לעצור עליהן, ונגיש לכמה גופים מממנים במקביל.
כשההצעות מגיעות, נשווה ביניהן, ננהל משא ומתן ונסביר לכם את ההבדלים בשפה פשוטה. ההחלטה תמיד שלכם. אחרי הבחירה נמשיך ללוות בשמאות, בביטוח חיים ובביטוח מבנה ועד שחרור הכסף. ואם בעוד כמה שנים הריביות ישתנו, אפשר לחזור אלינו לבדיקת מיחזור.
עצמאים בנשר: מציגים הכנסה עקבית בלי לבלבל בין מחזור לרווח
לעצמאי מנשר שמתכנן רכישת דירה חשוב להכין הסבר כלכלי שאפשר לעקוב אחריו מהדוחות ועד לחשבון. מחזור העסק אינו ההכנסה הפנויה של המשפחה, והפקדה גדולה אינה בהכרח רווח שיחזור בחודשים הבאים. מתחילים מהמסמכים שהתבקשו ומצרפים התאמה ברורה בין הפעילות המדווחת לבין התקבולים וההוצאות. אם קיימים חשבון עסקי וחשבון פרטי, מראים כיצד הכסף עובר ביניהם. המטרה אינה לייפות את הנתונים אלא למנוע מצב שבו העברה פנימית נספרת כהכנסה נוספת או שהוצאה עסקית קבועה נשמטת מהתמונה.
כדאי לבקש מרואה החשבון להסביר שינויים מהותיים בין תקופות: מעבר מפעילות צדדית לעיסוק עיקרי, הוצאה חריגה או שינוי בצורת ההתאגדות. מצרפים אסמכתאות רלוונטיות ולא מסתפקים במשפט שהשנה הנוכחית טובה יותר. חוזים עם לקוחות והזמנות עשויים לתת הקשר, אך אינם מבטיחים שהכנסה שעדיין לא התקבלה תוכר לצורכי המשכנתא. אם הפעילות עונתית או תלויה בלקוח מרכזי, מציגים זאת במפורש ובונים תקציב ביתי שמסוגל להתמודד גם עם התקופות החלשות, ולא רק עם ממוצע שנתי שנראה נוח.
לפני רכישה בנשר מרכזים גם התחייבויות שאינן מופיעות כהחזר משכנתא: הלוואות עסקיות, תשלומי ציוד, מסגרות אשראי והסדרי מס, לפי המצב בפועל. מבררים עם הגורם המממן כיצד הן משפיעות על בחינת הבקשה, ושומרים סכומים לתשלומים העסקיים הקרובים. אין טעם להציג הון עצמי שנוצר מריקון הקופה ואז לממן את הפעילות השוטפת בהלוואה חדשה. אם נדרש שינוי במבנה האשראי, בוחנים את העלות ואת השפעתו לפני בקשת המשכנתא, בלי להסתיר התחייבויות ובלי ליצור תנועות מלאכותיות בחשבונות.
הקרבה בין נשר לחיפה עשויה להיות שיקול אישי בבחירת מקום מגורים או עבודה, אבל היא אינה תחליף להוכחת הכנסה של העסק המסוים. עצמאי שמשרת לקוחות בכמה יישובים צריך לכלול בתקציב גם נסיעות, זמני עבודה והוצאות מקום הפעילות שלו. במשק בית עם בן זוג שכיר בודקים איזה חלק מההוצאות ניתן לכסות מההכנסה היציבה בתקופה חלשה בעסק. את סכום הרכישה מתאימים לתוצאה הזאת; אישור עקרוני שניתן על בסיס מסמכים מסוימים אינו מבטיח שכל שינוי בהכנסה יתקבל ללא בדיקה נוספת.
קונים נכס ותיק בנשר ומשפצים: מתכננים רכישה ועבודות כשני תקציבים קשורים
בדירה ותיקה בנשר, פער בין מחיר הרכישה למחיר של דירה משופצת אינו בהכרח תקציב שיפוץ זמין. קודם מחשבים את ההון העצמי הדרוש לעסקה ואת ההוצאות הנלוות, ורק אחר כך בודקים מה נשאר לעבודות. מכינים רשימה שמפרידה בין ליקויים המחייבים טיפול, התאמות לצורכי המשפחה ושדרוגים שאפשר לדחות. בעל מקצוע מתאים צריך להעריך את מצב התשתיות ואת היקף העבודה; תמונות של דירה משופצת באותו רחוב אינן מלמדות כמה יעלה להכין את הנכס שבחרתם למגורים בפועל.
לפני חתימה עם קבלן שיפוצים מבררים איך ימומן כל שלב ומה דורש הגוף המממן. הלוואה לרכישת הדירה והלוואה לעבודות אינן בהכרח אותה מסגרת, והתנאים עשויים להשתנות לפי מטרת ההלוואה, השעבוד והמסמכים. יש לבדוק אם נדרשות הצעות מחיר, שמאות או הוכחת התקדמות, ומתי הכסף יוכל להשתחרר. אין להניח שאפשר למשוך מיד סכום נוסף משום שהעבודות צפויות להעלות את שווי הדירה. אם המימון אינו סגור, מצמצמים התחייבויות במקום להבטיח לקבלן תשלום ממקור שטרם אושר לכם.
הבדיקה המשפטית והתכנונית חשובה גם כשהשיפוץ נראה פנימי בלבד. פתיחת חלל, שינוי המשפיע על רכוש משותף או עבודה שנוגעת למבנה מחייבים בירור מקצועי של האישורים וההסכמות הנחוצים. אם מתגלה פער בין הנכס למסמכים, בודקים את השפעתו על העסקה ועל המימון לפני שמכניסים אותו לתוכנית העבודה. במקביל בוחנים החלטות של נציגות הבניין והוצאות משותפות צפויות. מטבח חדש אינו פותר בעיה בצנרת משותפת, והוצאה על הבניין עלולה להגיע בזמן שהתקציב הפרטי כבר הוקדש לשיפוץ בתוך הדירה.
לבסוף מסדרים את העבודות לפי סדר שמגן על התזרים: בדיקות ותשתיות לפני גמרים, ומקדמות ותשלומי התקדמות לפי חוזה ברור ובקרה מקצועית מתאימה. מתקצבים גם מגורים חלופיים, אחסון ועיכוב אפשרי בכניסה, במיוחד אם הדירה הקיימת כבר נמכרה או שהשכירות מסתיימת. כאשר למשפחה יש גם עסק עצמאי בנשר, שומרים כריות נפרדות לפעילות העסק ולשיפוץ כדי שתקלה בדירה לא תפגע בהכנסה שמממנת את ההחזר. אם התקציב מתהדק, עדיף לדחות שדרוג שניתן להשלים בהמשך מאשר להיכנס לבית עם התחייבויות קצרות שאין להן מקור החזר ברור.
נשר, חיפה או הקריות - איך משווים נכון
משפחות שמחפשות דירה באזור בודקות בדרך כלל גם את חיפה ואת הקריות. מבחינת הבנק, הכללים זהים בכל הערים: אותם אחוזי מימון, אותה דרישה לשליש לפחות בריבית קבועה ואותה מגבלה על ההחזר ביחס להכנסה. ההבדל הוא במחיר הדירה, ולכן גם בהון העצמי הנדרש ובגובה ההחזר החודשי.
כדי להשוות על בסיס נתונים, אפשר לפתוח את עמודי "כמה כסף צריך לדירה" של כל עיר באתר. בכל עמוד מופיע המחיר החציוני הרשמי לפי רשות המסים לדירות בגדלים שונים, עם ההון העצמי וההחזר החודשי המשוער. ההשוואה הזו עוזרת להבין כמה דירה התקציב שלכם קונה בכל מקום.
אבל מחיר הוא רק חלק מההחלטה. כדאי לחשוב גם על זמן הנסיעה לעבודה, על מוסדות החינוך, על האופי של השכונה ועל התוכניות שלכם לעשר השנים הקרובות. בפגישה נעזור לכם לחבר את התמונה הפיננסית להחלטה המשפחתית, כך שהמשכנתא תתאים לחיים שאתם מתכננים ולא רק לדירה שמצאתם.